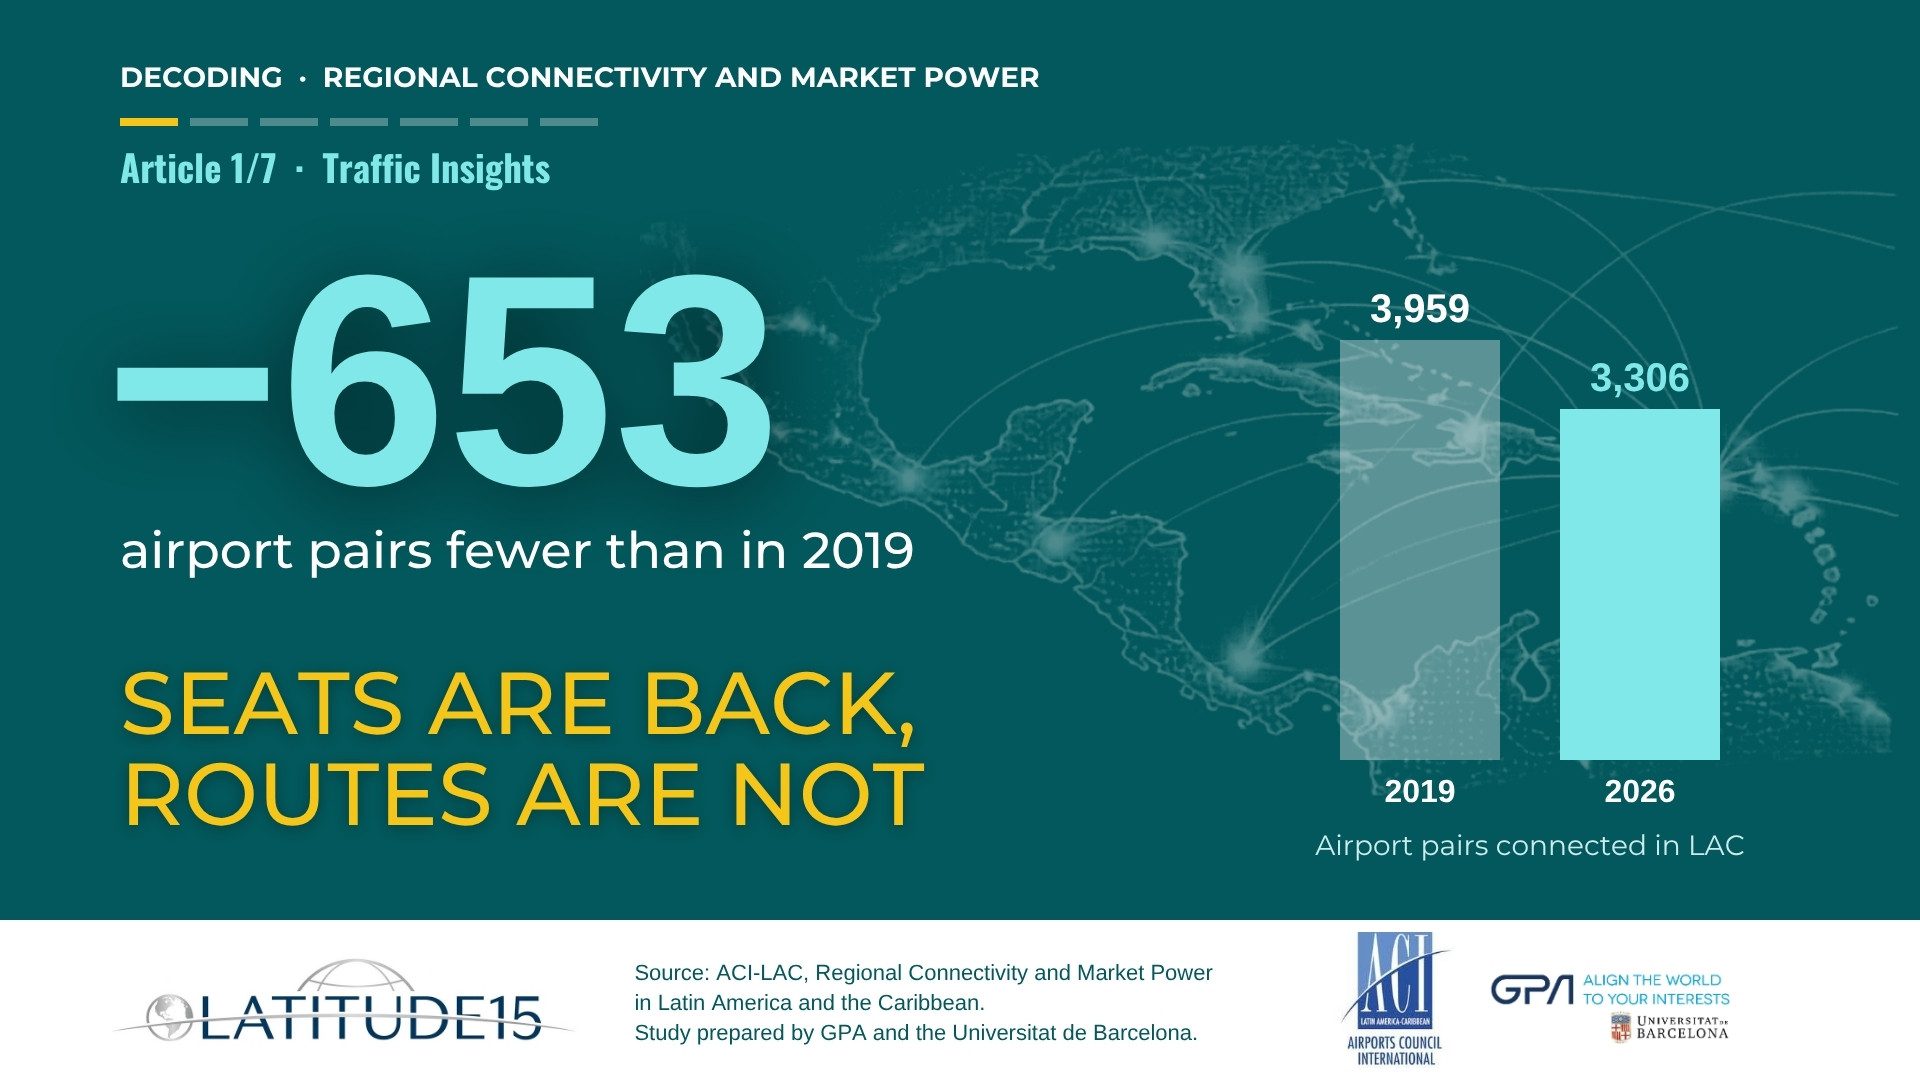
En 2026, les compagnies aériennes proposeront plus de sièges en Amérique latine et dans la Caraïbe (LAC) qu’avant la pandémie. Mais elles relieront moins de paires d’aéroports : 3 306 cette année, contre 3 959 en 2019. Ces chiffres sont tirés de l’étude Regional Connectivity and Market Power in Latin America and the Caribbean, commandée par Airports Council International – Latin America and Caribbean (ACI-LAC) et réalisée par GPA et l’Universitat de Barcelona. LATITUDE 15 en présente les principaux résultats dans une série d’articles, en commençant par l’étendue du réseau.
La capacité dépasse son niveau d’avant la pandémie
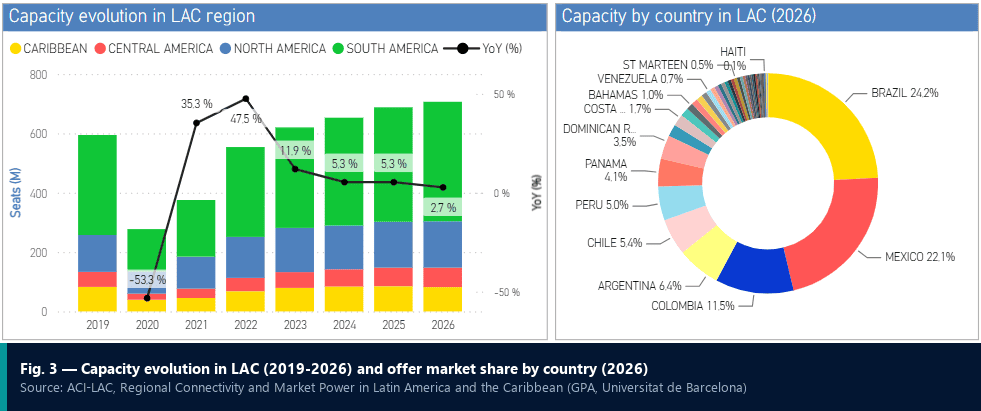
La capacité en sièges programmés de la région a chuté de 53,3 % en 2020. Elle a retrouvé son niveau de 2019 en 2023, puis progressé de 5,3 % en 2024 comme en 2025. Les programmes actuels annoncent encore une hausse de 2,7 % en 2026, alors que la croissance ralentit. Les marchés intérieurs se sont redressés les premiers ; les services internationaux ont mis plus de temps.
Trois pays concentrent plus de la moitié des sièges de la région : le Brésil (24,2 %), le Mexique (22,1 %) et la Colombie (11,5 %).
Où sont passées les 653 paires d’aéroports
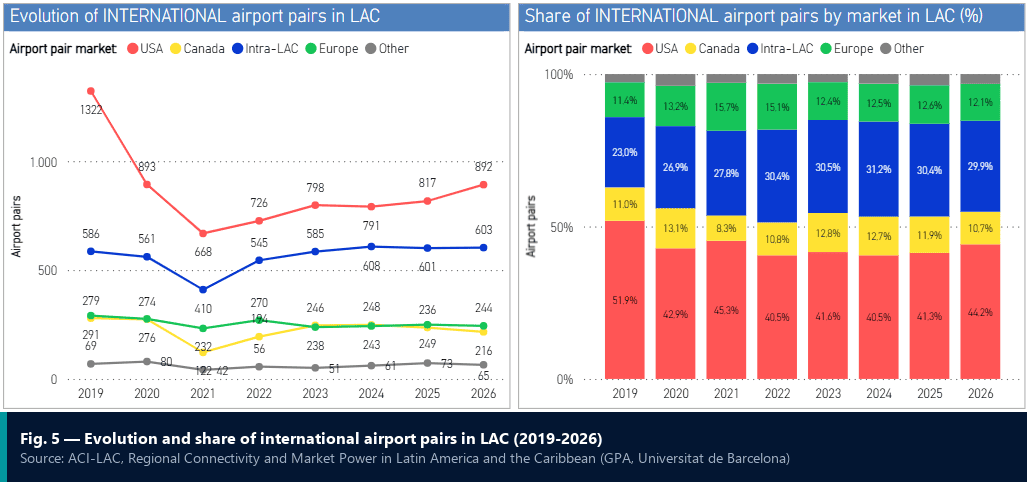
L’essentiel de l’écart concerne les liaisons avec le reste du monde. Les paires d’aéroports entre la région LAC et des destinations extérieures sont passées de 1 967 à 1 417 sur la période. L’étude attribue une part importante de ce recul aux liaisons avec les États-Unis : 1 322 paires d’aéroports en 2019, 892 en 2026, soit une baisse de 32,5 %. Les États-Unis restent néanmoins, et de loin, le premier marché pris isolément sur cet indicateur, avec 44,2 % des paires d’aéroports internationales, et 54,9 % en y ajoutant le Canada.
Les réseaux intérieurs se sont eux aussi contractés, mais modérément, selon l’étude. Les liaisons au sein de la région ont, elles, entièrement retrouvé leur niveau : les paires d’aéroports intra-LAC sont passées de 586 à 603 et représentent désormais 29,9 % des paires internationales.
En 2026, les aéroports de la région LAC sont reliés à 110 aéroports aux États-Unis et au Canada, 34 en Europe, 10 en Asie, 8 en Afrique et 3 en Océanie.
Davantage de sièges concentrés dans les grandes portes d’entrée
La région compte 546 aéroports commerciaux desservis par des vols réguliers. Seuls 23 d’entre eux offrent plus de 10 millions de sièges par an, mais ils concentrent à eux seuls 55,7 % de la capacité. À l’autre bout de l’échelle, 399 aéroports, soit 73 % du réseau, offrent moins d’un million de sièges et représentent 7,6 % de la capacité. Dans la Caraïbe, le système aéroportuaire se compose très majoritairement de petits aéroports.
Le poids des plus grands aéroports augmente. Ceux qui offrent plus de 20 millions de sièges par an représentaient 34,9 % de la capacité régionale en 2019, contre 42,4 % en 2026.
La région LAC face aux autres régions
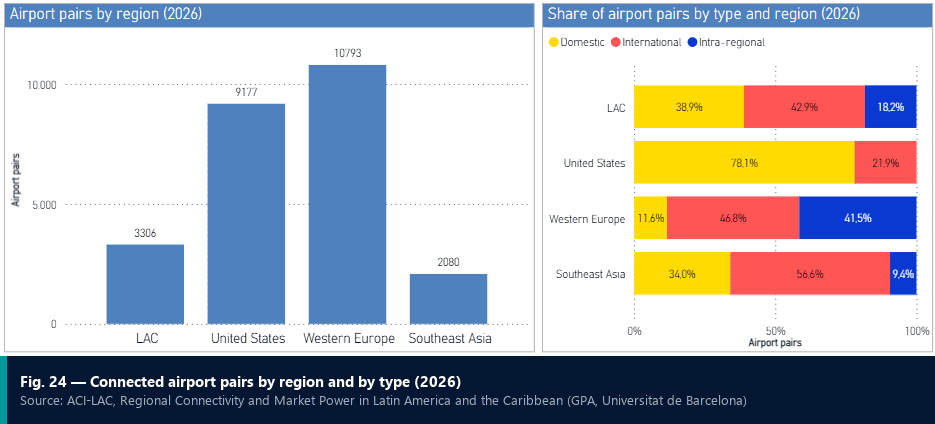
L’étude compare la région LAC aux États-Unis, à l’Europe de l’Ouest et à l’Asie du Sud-Est. L’Europe de l’Ouest compte 10 793 paires d’aéroports en 2026 et les États-Unis 9 177, contre 3 306 pour la région LAC et 2 080 pour l’Asie du Sud-Est. Un aéroport de la région LAC dispose en moyenne de 12,1 liaisons directes avec d’autres aéroports, contre 15,0 en Asie du Sud-Est, 27,5 aux États-Unis et 51,2 en Europe de l’Ouest. Les auteurs soulignent que la géographie, la population, la taille des marchés et la structure territoriale influencent tous ces indicateurs.
Ce que recommande l’étude
Les auteurs rattachent ce constat à l’une de leurs quatre priorités stratégiques. La capacité ayant dépassé son niveau de 2019 alors que le nombre de paires d’aéroports reste en deçà, ils estiment que renforcer la connectivité ne doit pas seulement consister à ajouter de la capacité dans les plus grandes portes d’entrée, mais aussi à élargir le réseau et à améliorer l’accès au transport aérien sur les marchés secondaires. Parmi les leviers cités figurent des dispositifs d’incitation aéroportuaires, des cadres réglementaires proportionnés et des conditions d’exploitation adaptées aux petits appareils et aux petits marchés, afin que les lignes à faible demande puissent se développer et durer.
L’étude met aussi en avant les vols avec escales et les services triangulaires. Plusieurs compagnies européennes et intercontinentales font escale dans la région pour desservir des marchés LAC qui ne suffiraient pas forcément, à eux seuls, à justifier une liaison long-courrier autonome.
Questions à se poser
Aéroports
- Sur les destinations desservies depuis votre aéroport en 2019, combien le sont de nouveau en 2026 ?
- Votre croissance vient-elle de sièges supplémentaires sur les lignes existantes ou de nouvelles destinations ?
Offices de tourisme et destinations
- Quels marchés émetteurs ont perdu leur liaison directe depuis 2019 ?
- Vos indicateurs suivent-ils le nombre de destinations desservies, et pas seulement le nombre de sièges ?
Autorités de l’aviation civile et gouvernements
- Vos dispositifs d’incitation et vos conditions réglementaires tiennent-ils compte des lignes à faible demande et des petits appareils ?
À lire aussi : WAGA 2026 : Rafael Echevarne souligne le déficit persistant de connectivité aérienne en Amérique latine et dans la Caraïbe
À propos des données
Les chiffres de 2026 reposent sur les programmes actuels des compagnies aériennes. Les aéroports commerciaux sont ceux qui disposent d’un code IATA à trois lettres et proposent des vols commerciaux réguliers. Les paires d’aéroports désignent les aéroports reliés entre eux par des vols réguliers. Source : ACI-LAC, Regional Connectivity and Market Power in Latin America and the Caribbean, Deliverable 3 – Final Report, réalisé par GPA et l’Universitat de Barcelona.
Prochain article de la série : les sièges proposés face aux destinations réelles des passagers.