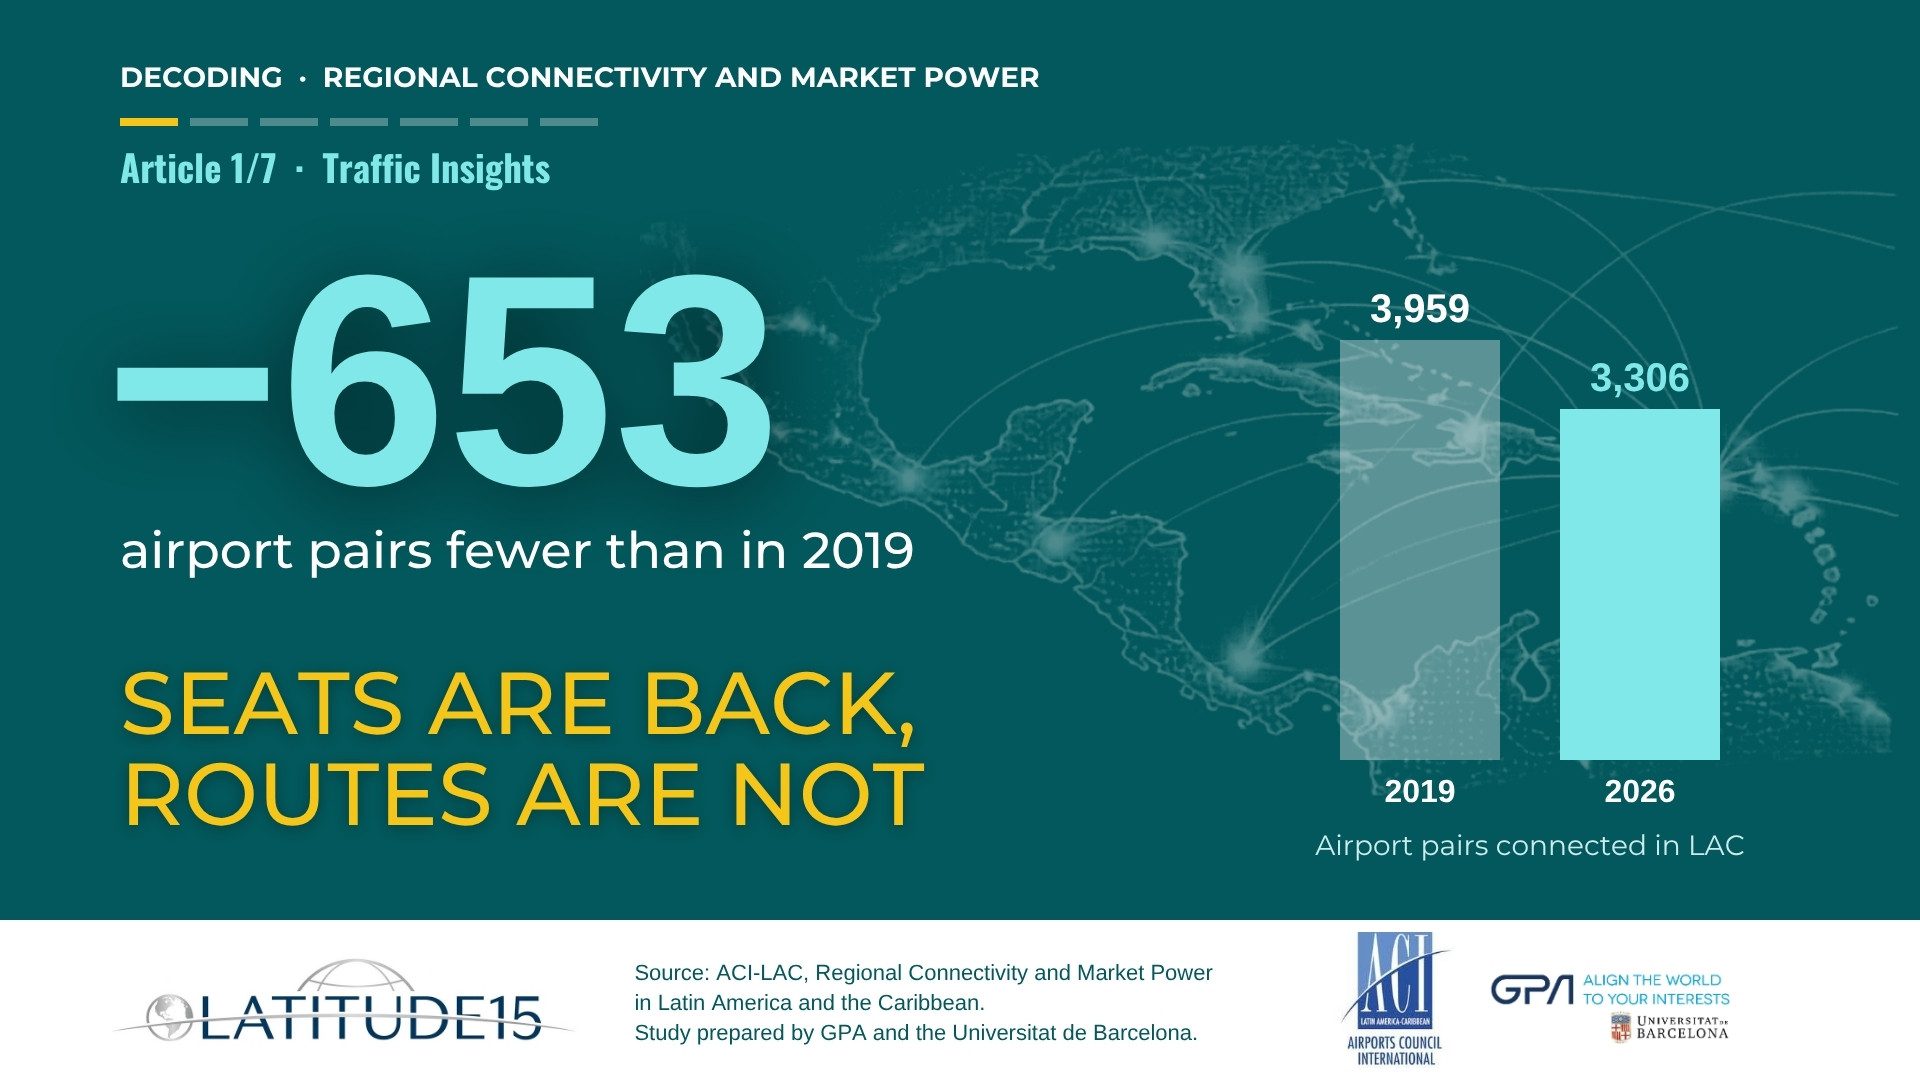
Las aerolíneas ofrecerán más asientos en América Latina y el Caribe (LAC) en 2026 que antes de la pandemia, pero conectarán menos pares de aeropuertos: 3.306 este año, frente a 3.959 en 2019. Las cifras provienen de Conectividad regional y poder de mercado en América Latina y el Caribe, un estudio encargado por Airports Council International – Latin America and Caribbean (ACI-LAC) y realizado por GPA y la Universitat de Barcelona. LATITUDE 15 presenta sus principales resultados en una serie de artículos, que comienza con la amplitud de la red.
La capacidad supera los niveles previos a la pandemia
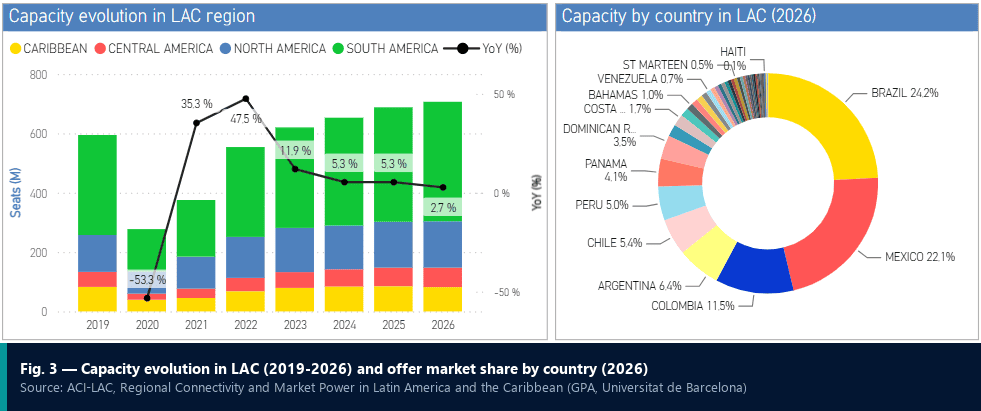
La capacidad programada de asientos en la región cayó un 53,3 % en 2020. Recuperó su nivel de 2019 en 2023 y luego creció un 5,3 % tanto en 2024 como en 2025. Los itinerarios actuales prevén un aumento adicional del 2,7 % en 2026, a medida que el crecimiento se modera. Los mercados domésticos se recuperaron primero; los servicios internacionales tardaron más.
Tres países concentran más de la mitad de los asientos de la región: Brasil (24,2 %), México (22,1 %) y Colombia (11,5 %).
Dónde se perdieron los 653 pares de aeropuertos
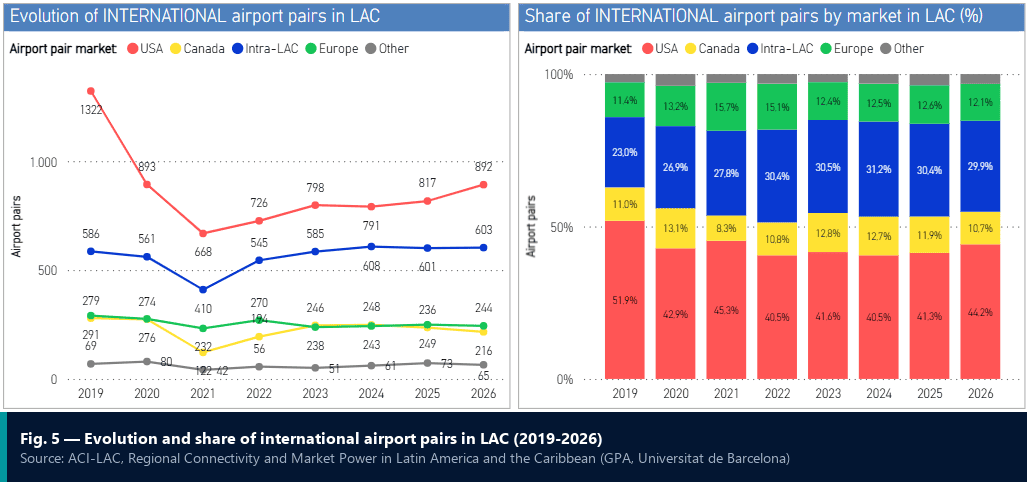
La mayor parte de la brecha corresponde a las conexiones con el resto del mundo. Los pares de aeropuertos entre LAC y destinos fuera de la región pasaron de 1.967 a 1.417 en el período. El estudio atribuye una parte importante de esta caída a las conexiones con Estados Unidos: 1.322 pares de aeropuertos en 2019 y 892 en 2026, una disminución del 32,5 %. Aun así, Estados Unidos sigue siendo, con diferencia, el mayor mercado individual en este indicador, con el 44,2 % de los pares de aeropuertos internacionales, o el 54,9 % si se incluye Canadá.
Las redes domésticas también se contrajeron, aunque de forma moderada, según el estudio. Las conexiones dentro de la región, en cambio, se recuperaron plenamente: los pares intra-LAC pasaron de 586 a 603 y hoy representan el 29,9 % de los pares internacionales.
En 2026, los aeropuertos de LAC están conectados con 110 aeropuertos de Estados Unidos y Canadá, 34 de Europa, 10 de Asia, 8 de África y 3 de Oceanía.
Más asientos concentrados en las principales puertas de entrada
La región cuenta con 546 aeropuertos comerciales con servicios regulares. Solo 23 de ellos ofrecen más de 10 millones de asientos al año, pero en conjunto concentran el 55,7 % de la capacidad. En el otro extremo, 399 aeropuertos, el 73 % de la red, ofrecen menos de un millón de asientos y representan el 7,6 % de la capacidad. En el Caribe, el sistema aeroportuario está compuesto en su gran mayoría por aeropuertos pequeños.
El peso de los grandes aeropuertos va en aumento. Los que superan los 20 millones de asientos anuales concentraban el 34,9 % de la capacidad regional en 2019 y el 42,4 % en 2026.
Cómo se compara LAC
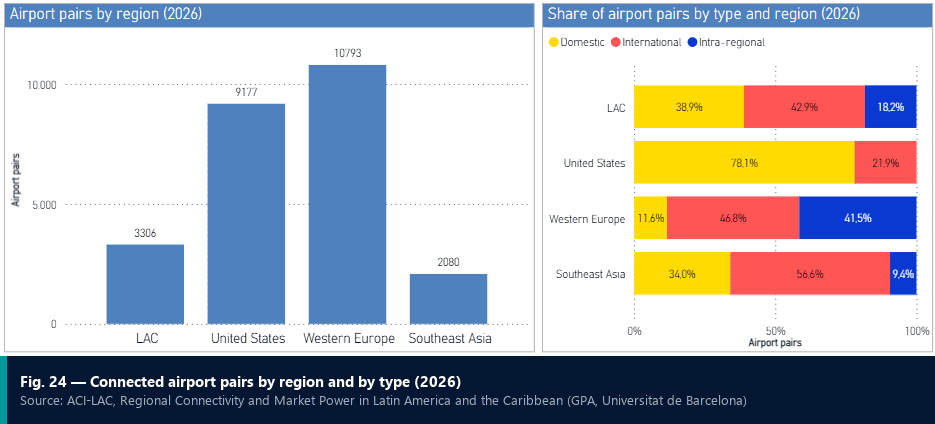
El estudio compara LAC con Estados Unidos, Europa Occidental y el Sudeste Asiático. Europa Occidental registra 10.793 pares de aeropuertos en 2026 y Estados Unidos, 9.177, frente a 3.306 en LAC y 2.080 en el Sudeste Asiático. En promedio, un aeropuerto de LAC tiene 12,1 conexiones directas con otros aeropuertos, frente a 15,0 en el Sudeste Asiático, 27,5 en Estados Unidos y 51,2 en Europa Occidental. Los autores señalan que la geografía, la población, el tamaño del mercado y la estructura territorial influyen en estos indicadores.
Qué recomienda el estudio
Los autores vinculan este hallazgo con una de sus cuatro prioridades estratégicas. Con una capacidad que ya supera la de 2019 mientras los pares de aeropuertos siguen por debajo de ese nivel, consideran que fortalecer la conectividad no debe limitarse a sumar capacidad en las principales puertas de entrada, sino también ampliar la red y mejorar el acceso a los servicios aéreos en los mercados secundarios. Entre las herramientas que mencionan figuran esquemas de incentivos aeroportuarios, marcos regulatorios proporcionados y condiciones operativas adaptadas a aeronaves y mercados más pequeños, para que las rutas de menor demanda puedan desarrollarse y mantenerse en el tiempo.
El estudio también destaca los servicios con varias escalas y los triangulares. Varias aerolíneas europeas e intercontinentales hacen escalas intermedias en la región para atender mercados de LAC que quizá no justificarían por sí solos un servicio de largo radio independiente.
Preguntas que conviene hacerse
Aeropuertos
- De los destinos que su aeropuerto atendía en 2019, ¿cuántos vuelven a tener servicio en 2026?
- ¿Su crecimiento proviene de más asientos en las rutas existentes o de nuevos destinos?
Organismos de turismo y destinos
- ¿Qué mercados emisores han perdido su conexión directa desde 2019?
- ¿Sus indicadores miden el número de destinos atendidos, además del número de asientos?
Autoridades de aviación civil y gobiernos
- ¿Sus esquemas de incentivos y sus condiciones regulatorias tienen en cuenta las rutas de menor demanda y las aeronaves más pequeñas?
Lea también: WAGA 2026: Rafael Echevarne destaca la persistente brecha de conectividad aérea en América Latina y el Caribe
Sobre los datos
Las cifras de 2026 se basan en los itinerarios actuales de las aerolíneas. Los aeropuertos comerciales son aquellos que tienen un código IATA de tres letras y ofrecen servicios comerciales regulares. Los pares de aeropuertos corresponden a los aeropuertos conectados entre sí por servicios regulares. Fuente: ACI-LAC, Conectividad regional y poder de mercado en América Latina y el Caribe, Entregable 3 – Informe final, elaborado por GPA y la Universitat de Barcelona.
Próximo artículo de la serie: los asientos ofrecidos frente a los destinos reales de los pasajeros.