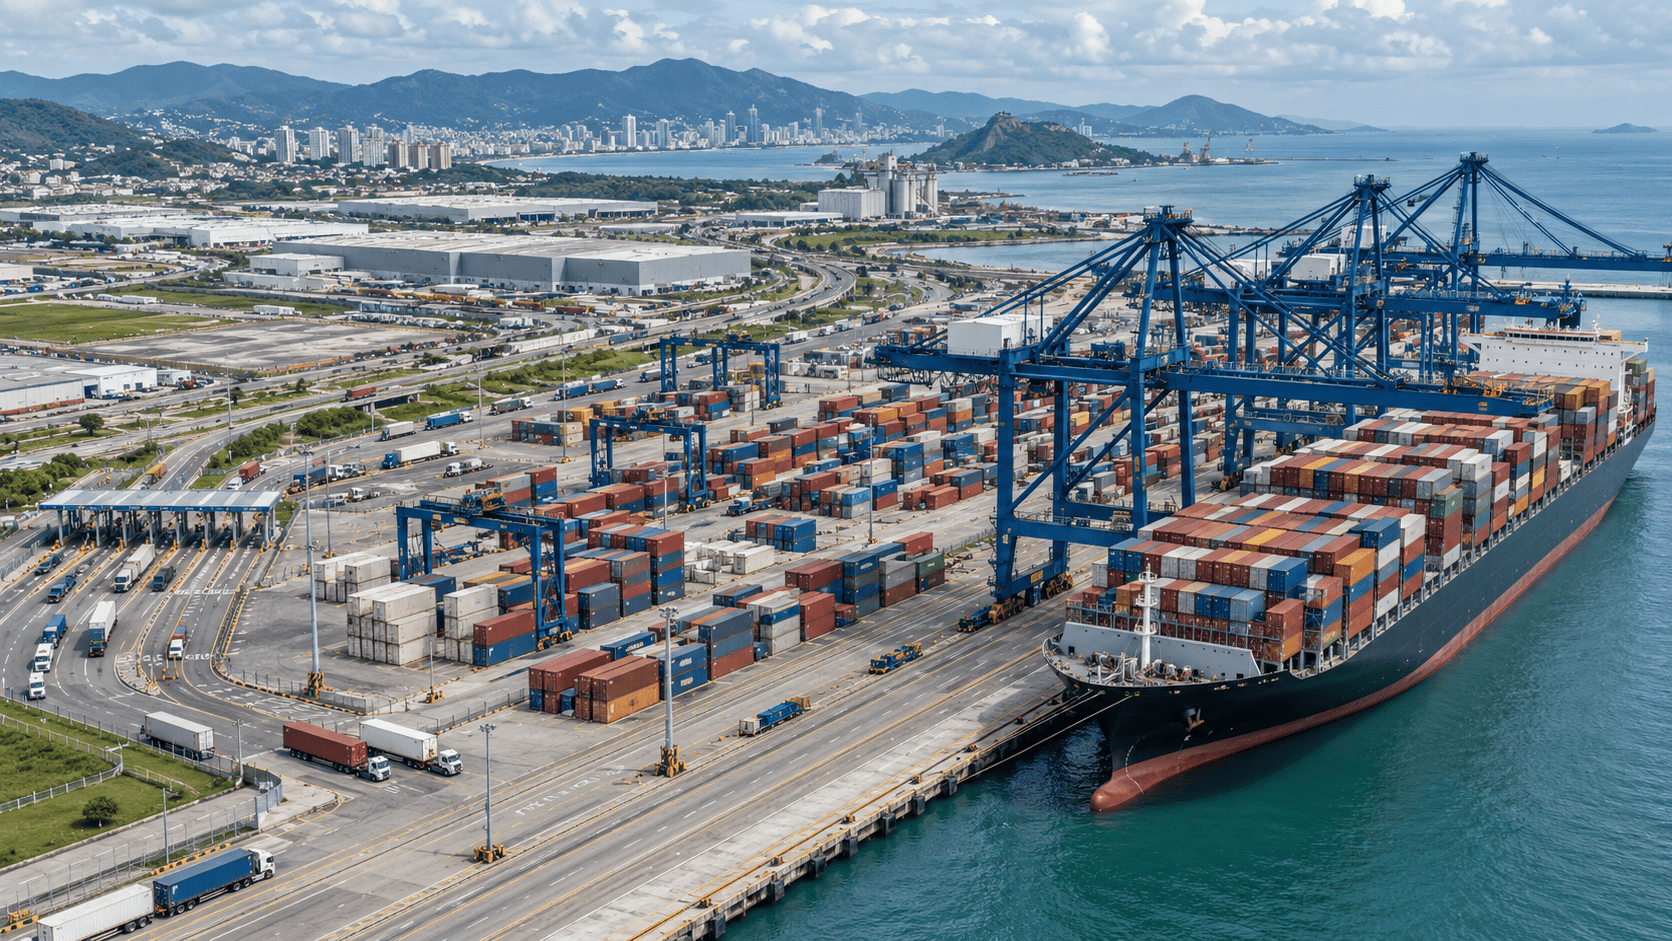
El modelo landlord sigue siendo el marco predominante para las concesiones portuarias en gran parte de América Latina y el Caribe. Sin embargo, un estudio comparativo de la OEA-CIP sobre diez mercados sostiene que atraer inversión privada ya no es suficiente: las futuras concesiones deberán incorporar cada vez más un desempeño medible, una mayor supervisión pública, compromisos de sostenibilidad y una integración más estrecha con las cadenas logísticas nacionales.
Las concesiones portuarias han desempeñado un papel central en la incorporación de capital privado y experiencia operativa a los puertos de América Latina y el Caribe. Sin embargo, la próxima etapa de la reforma portuaria podría depender menos de transferir las operaciones a empresas privadas y más de cómo los gobiernos gestionan lo que ocurre después de que se adjudica una concesión.
Un estudio comparativo encargado por el Comité Interamericano de Puertos (CIP) de la Organización de los Estados Americanos (OEA) examinó los sistemas de concesión de diez países: Barbados, Brasil, Chile, Colombia, El Salvador, Guyana, Jamaica, México, Panamá y Perú. Publicado en 2025, el informe compara marcos jurídicos, mecanismos de concesión, tarifas, prácticas de sostenibilidad y capacidades institucionales, antes de proponer un nuevo enfoque de gobernanza denominado Smart Public Port Partnership, o SP3.
Sus conclusiones siguen siendo especialmente relevantes en 2026, cuando las autoridades portuarias de la región enfrentan simultáneamente la presión de ampliar la capacidad, digitalizar las operaciones, descarbonizar la infraestructura y conectar los terminales de manera más eficaz con las redes logísticas terrestres
Un modelo, diez sistemas portuarios diferentes
El estudio concluye que el modelo landlord, en el que el sector público generalmente conserva la propiedad de la infraestructura portuaria mientras operadores privados gestionan los terminales, es la estructura predominante entre los países analizados.
Pero las similitudes terminan en gran medida ahí.
Brasil y México han desarrollado marcos diversificados que combinan concesiones, arrendamientos, asociaciones público-privadas y terminales de uso privado. Chile, Colombia y Panamá operan sistemas landlord más consolidados, respaldados por licitaciones públicas y una supervisión especializada. Jamaica y Perú también dependen en gran medida de la participación privada, aunque con estructuras contractuales y regulatorias diferentes.
Barbados representa un contraste importante, con las operaciones portuarias concentradas bajo un operador estatal y sin un régimen convencional de concesiones, mientras que Guyana mantiene una estructura gestionada en gran medida por el Estado, con potencial para un mayor uso de mecanismos de asociación público-privada.
El resultado es un panorama portuario regional en el que una misma denominación general de modelo de gestión puede ocultar niveles muy diferentes de capacidad regulatoria, participación del sector privado y supervisión pública.
Esta distinción es importante porque el desempeño de una concesión depende no solo del operador, sino también de la capacidad de la autoridad concedente para establecer objetivos, supervisar resultados y coordinar el terminal con el sistema de transporte más amplio.
La inversión es solo una parte de la ecuación
Perú ilustra lo que las concesiones pueden lograr en términos de movilización de inversiones en infraestructura.
A finales de abril de 2026, los puertos concesionados supervisados por Ositrán habían acumulado US$2.376 millones en inversiones ejecutadas, equivalentes al 57% de los compromisos de inversión de referencia establecidos en sus contratos. Estas inversiones han contribuido a desarrollar más de cuatro kilómetros de nueva infraestructura de muelles, además de nuevas grúas ship-to-shore, equipos de patio y sistemas de manipulación de carga.
En 2025, los terminales concesionados de Perú movilizaron más de 65 millones de toneladas de carga y más de 3,8 millones de TEU, según datos gubernamentales.
Estas cifras demuestran la capacidad de las concesiones para movilizar capital y ampliar la capacidad. Pero el estudio de la OEA-CIP plantea una segunda pregunta: ¿cómo deberían medir los gobiernos si esa inversión está generando los resultados más amplios en materia de logística e interés público que se esperan de la concesión?
Medir lo que ocurre después de adjudicar la concesión
El informe sostiene que la evaluación debe ir mucho más allá de comprobar si un concesionario ha cumplido sus compromisos de inversión.
Propone supervisar indicadores como el tiempo de permanencia de los buques en puerto, la productividad de las grúas, el tiempo de permanencia de la carga, la inversión ejecutada frente a la comprometida, el crecimiento de la carga después de la concesión, los impactos sobre el empleo, el desempeño ambiental y el cumplimiento contractual. La transparencia de las licitaciones y el acceso público a los contratos también se incluyen como indicadores de gobernanza.
Esto cambia la forma en que se evalúa una concesión portuaria.
Un nuevo puesto de atraque o una mayor capacidad de grúas pueden ampliar la capacidad teórica de movimiento de carga, pero eso no significa automáticamente que los buques pasen menos tiempo en puerto, que las mercancías se despachen más rápidamente o que disminuyan los costos logísticos.
Este enfoque basado en el desempeño también está alineado con el Port Reform Toolkit 2025 del Banco Mundial, cuya edición más reciente pone mayor énfasis en la medición del desempeño, la gobernanza, la participación privada, la regulación económica, la sostenibilidad y la transformación digital. El Banco Mundial describe el papel de las autoridades portuarias como una función que evoluciona desde landlords tradicionales hacia actores más activos en el desarrollo portuario y la coordinación de los intereses de las distintas partes involucradas.
Un puerto no puede terminar en la puerta del terminal
Una de las conclusiones más importantes del estudio de la OEA-CIP se refiere a lo que ocurre fuera del propio puerto.
El informe identifica como desafíos recurrentes en la región la débil coordinación entre las autoridades portuarias, de transporte, comercio y urbanas, la insuficiente alineación entre las concesiones y los planes logísticos nacionales, las limitadas infraestructuras multimodales y los marcos regulatorios fragmentados.
Esto significa que un terminal puede recibir una importante inversión privada mientras persisten cuellos de botella en las carreteras de acceso, las conexiones ferroviarias, los procesos aduaneros o las zonas logísticas cercanas.
Para las futuras concesiones, el estudio recomienda, por tanto, una mayor alineación con los planes logísticos nacionales y los planes maestros portuarios, mejores conexiones de última milla y multimodales, y sistemas digitales interoperables que conecten los puertos con las autoridades aduaneras y los operadores logísticos.
Esta cuestión cobra cada vez más importancia, ya que los períodos de concesión pueden extenderse durante décadas. La infraestructura diseñada hoy deberá operar dentro de corredores comerciales y cadenas de suministro que pueden cambiar significativamente durante la vigencia del contrato.
SP3 propone un papel más activo para el Estado
La propuesta más distintiva del estudio es la Smart Public Port Partnership.
El SP3 no propone volver a puertos operados íntegramente por el Estado. Tampoco elimina las concesiones privadas. En cambio, plantea modificar la relación entre el Estado y el concesionario.
Según este modelo, el sector público actuaría como un socio estratégico más activo, con mayor acceso a los datos operativos y a los indicadores de desempeño, una participación técnica más sólida y una alineación más clara entre las concesiones portuarias y las políticas logísticas nacionales. La propuesta también hace hincapié en la divulgación pública de los contratos, sus modificaciones y los resultados de desempeño.
Es importante señalar que el SP3 es una propuesta desarrollada en el marco del estudio de la OEA-CIP, y no un régimen regional de concesiones ya adoptado por los gobiernos de América Latina y el Caribe.
Su importancia radica, en cambio, en la cuestión de gobernanza que plantea: ¿proporciona el modelo landlord tradicional a las autoridades públicas suficientes herramientas para gestionar ecosistemas portuarios cada vez más complejos?
La sostenibilidad y la digitalización se convierten en cuestiones de concesión
La misma evolución puede observarse más allá de la gobernanza contractual.
El estudio de la OEA-CIP propone diferentes niveles de requisitos de sostenibilidad según la madurez de los puertos, desde el monitoreo ambiental básico hasta la medición de carbono y la electrificación y, para los puertos más avanzados, el suministro eléctrico desde tierra, equipos eléctricos o híbridos y monitoreo ambiental en tiempo real.
Las prioridades regionales han seguido avanzando en esa dirección. En mayo de 2026, el CIP y la International Association of Ports and Harbors reunieron en Montevideo a actores del sector portuario en torno a la transición energética y la descarbonización, la colaboración en materia de datos y la digitalización, así como los riesgos y la resiliencia.
El Bridgetown Action Plan 2026–2029 del CIP también identifica la logística y la competitividad, la gestión portuaria sostenible y las políticas públicas y la regulación entre sus áreas prioritarias.
El desafío de las concesiones portuarias está, por tanto, cambiando. Atraer a un operador privado de terminal sigue siendo importante, pero el contrato debe tener cada vez más en cuenta aquello que conecta ese terminal con el resto de la economía.
Para América Latina y el Caribe, la próxima fase de la reforma portuaria podría, en consecuencia, depender menos de elegir entre gestión pública y privada y más de construir alianzas medibles, transparentes e integradas entre ambas
FAQ
¿Qué es el modelo portuario landlord?
En el modelo landlord, el sector público generalmente conserva la propiedad de los terrenos portuarios y de la infraestructura básica, mientras que empresas privadas operan los terminales o prestan servicios de manipulación de carga mediante concesiones o arrendamientos.
¿Qué países fueron analizados en el estudio de la OEA-CIP?
El estudio abarca Barbados, Brasil, Chile, Colombia, El Salvador, Guyana, Jamaica, México, Panamá y Perú.
¿Qué es el modelo Smart Public Port Partnership?
El SP3 es un modelo de gobernanza propuesto en el estudio de la OEA-CIP. Combina la participación privada con una mayor implicación técnica del sector público, transparencia contractual, indicadores de desempeño medibles y alineación con políticas logísticas más amplias.
¿Ya se ha adoptado el SP3 en toda América Latina y el Caribe?
No. El estudio presenta el SP3 como un modelo propuesto para el diseño y la gestión de futuras concesiones, y no como un marco regulatorio regional ya adoptado.