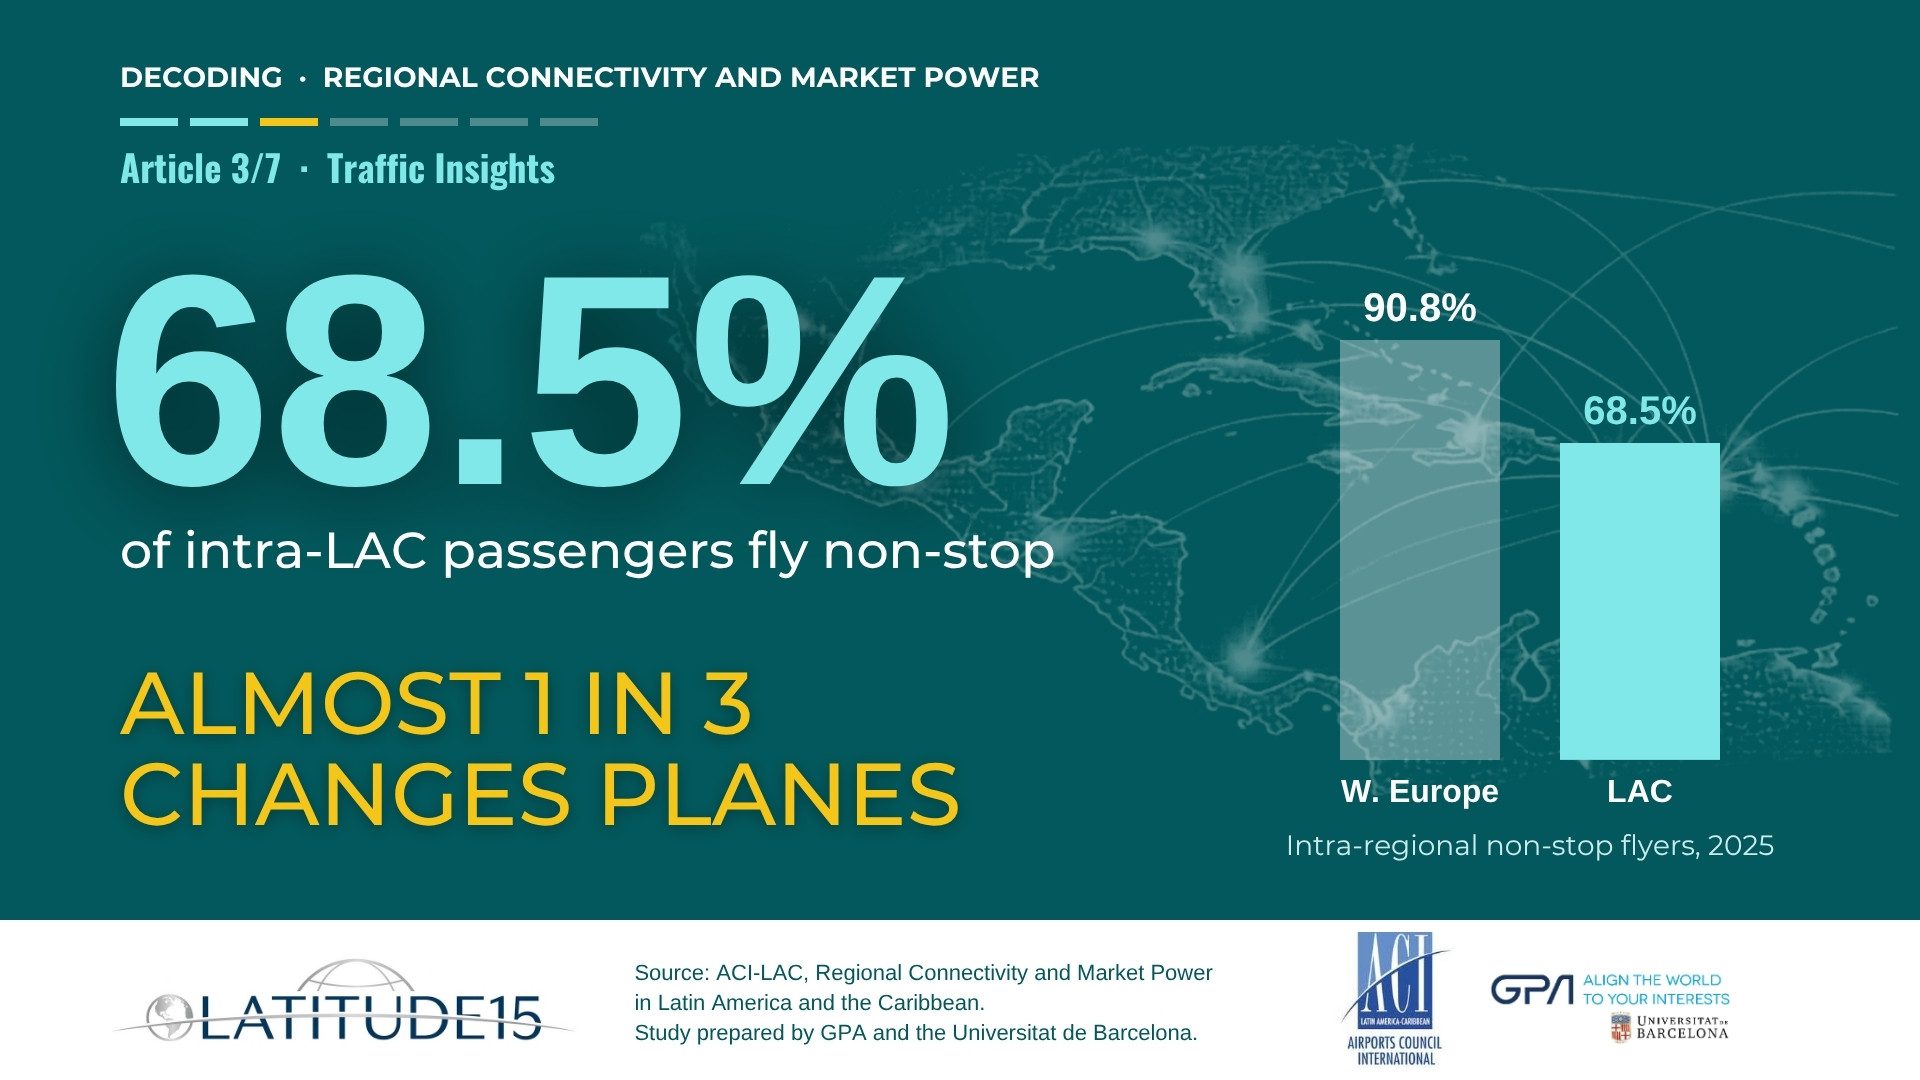
Casi uno de cada tres pasajeros que viajan de un país de América Latina o el Caribe a otro no vuela sin escalas y debe cambiar de avión en el camino. Dentro de Europa Occidental, son menos de uno de cada diez. Así lo muestra Conectividad regional y poder de mercado en América Latina y el Caribe, el estudio encargado por Airports Council International – Latin America and Caribbean (ACI-LAC) y realizado por GPA y la Universitat de Barcelona. Este tercer artículo de la serie de LATITUDE 15 analiza, país por país, con qué frecuencia los pasajeros llegan a su destino sin escalas.
Cuántos pasajeros vuelan sin escalas
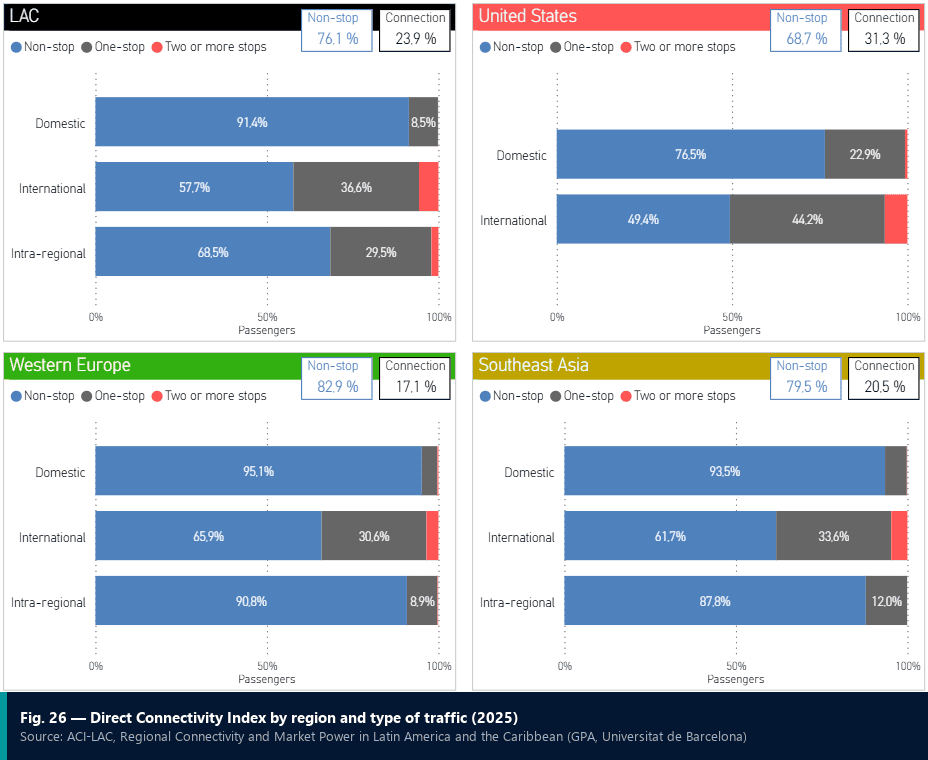
Para medir qué tan bien se atiende la demanda, el estudio utiliza el Índice de Conectividad Directa: la proporción de pasajeros origen-destino (O&D) que llegan a su destino final en un vuelo directo. En el conjunto de LAC, el índice se situó en 76,1 % en 2025, lo que significa que el 23,9 % de los pasajeros necesitó al menos una conexión.
El resultado depende mucho del tipo de viaje. Alcanza el 91,4 % en los viajes domésticos y baja al 68,5 % en los viajes entre países de LAC y al 57,7 % en los viajes fuera de la región. En los viajes dentro de su propia región, Europa Occidental registra un 90,8 % y el Sudeste Asiático, un 87,8 %. Según el estudio, la principal brecha de conectividad de LAC frente a estas regiones está en los viajes internacionales; su conectividad doméstica es cercana a la de ellas.
En los viajes fuera de cada región, LAC también registra el índice más bajo de las tres regiones multinacionales comparadas: 57,7 %, frente al 65,9 % de Europa Occidental y el 61,7 % del Sudeste Asiático.
Grandes diferencias entre países
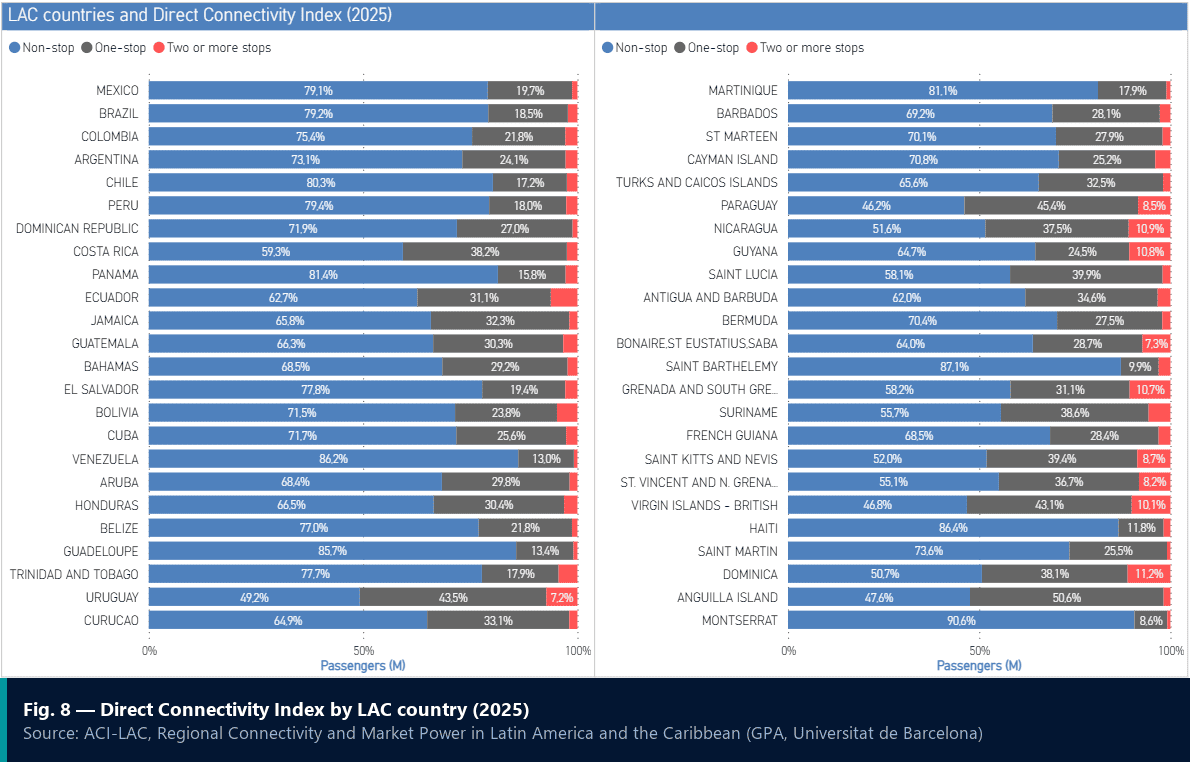
Entre los mayores mercados, alrededor de cuatro de cada cinco pasajeros vuelan sin escalas en México (79,1 %), Brasil (79,2 %), Chile (80,3 %), Perú (79,4 %) y Panamá (81,4 %). Costa Rica registra un 59,3 %, el valor más bajo entre los ocho mayores mercados O&D.
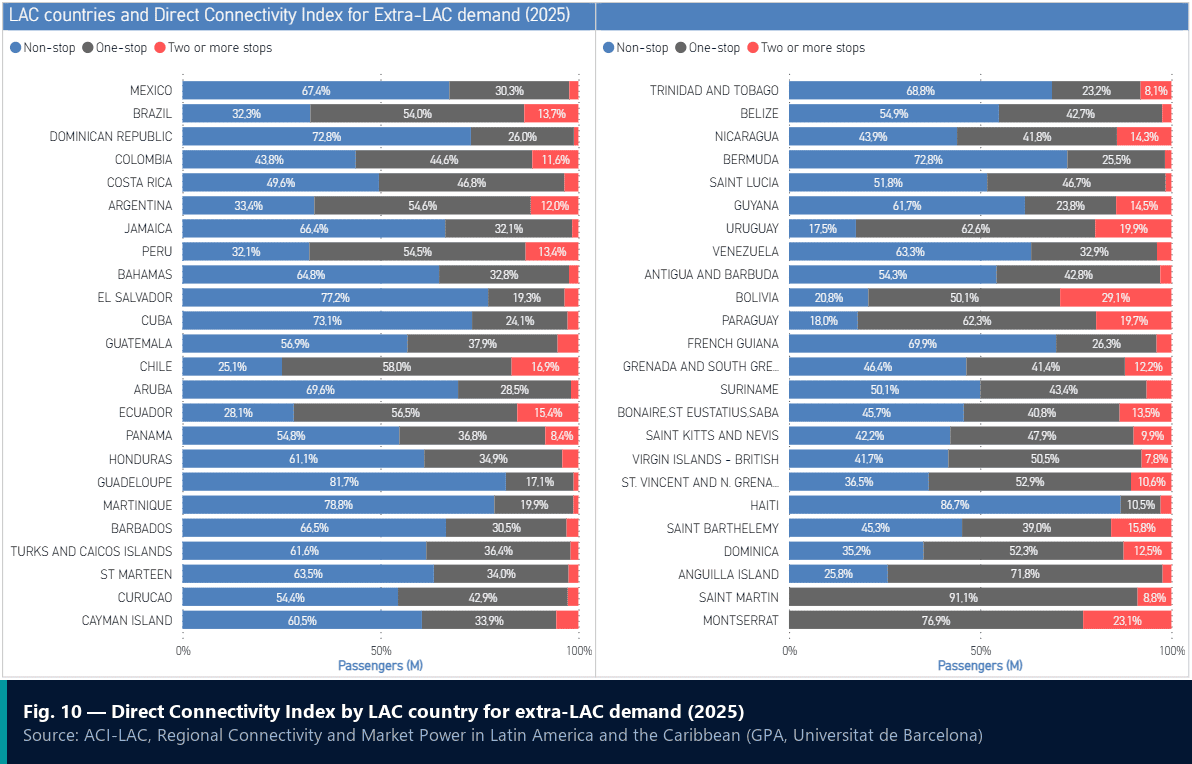
El contraste se acentúa en los viajes fuera de la región. República Dominicana (72,8 %) y México (67,4 %), con sus amplias redes directas hacia América del Norte, mantienen valores comparativamente altos. En Sudamérica, las cifras bajan al 33,4 % en Argentina, al 32,3 % en Brasil, al 32,1 % en Perú y al 25,1 % en Chile.
Dentro de la región, Panamá destaca con un índice del 93,0 % en los viajes intra-LAC, reflejo de la red disponible a través de Tocumen y Copa Airlines. Casi la mitad de los pasajeros O&D intra-LAC de la propia Copa viaja con conexión, algo que el estudio atribuye al papel central de su red de centro de conexión en Tocumen.
Mercados insulares: proporción de pasajeros que vuelan sin escalas (2025)
| Mercado | Demanda O&D total | Viajes fuera de LAC |
|---|---|---|
| Montserrat | 90,6 % | 0 %* |
| San Bartolomé | 87,1 % | 45,3 % |
| Haití | 86,4 % | 86,7 % |
| Guadalupe | 85,7 % | 81,7 % |
| Martinica | 81,1 % | 78,8 % |
| Trinidad y Tobago | 77,7 % | 68,8 % |
| San Martín | 73,6 % | 0 %* |
| República Dominicana | 71,9 % | 72,8 % |
| Cuba | 71,7 % | 73,1 % |
| Islas Caimán | 70,8 % | 60,5 % |
| Bermudas | 70,4 % | 72,8 % |
| Sint Maarten | 70,1 % | 63,5 % |
| Barbados | 69,2 % | 66,5 % |
| Bahamas | 68,5 % | 64,8 % |
| Aruba | 68,4 % | 69,6 % |
| Jamaica | 65,8 % | 66,4 % |
| Islas Turcas y Caicos | 65,6 % | 61,6 % |
| Curazao | 64,9 % | 54,4 % |
| Bonaire, San Eustaquio y Saba | 64,0 % | 45,7 % |
| Antigua y Barbuda | 62,0 % | 54,3 % |
| Granada | 58,2 % | 46,4 % |
| Santa Lucía | 58,1 % | 51,8 % |
| San Vicente y las Granadinas | 55,1 % | 36,5 % |
| San Cristóbal y Nieves | 52,0 % | 42,2 % |
| Dominica | 50,7 % | 35,2 % |
| Anguila | 47,6 % | 25,8 % |
| Islas Vírgenes Británicas | 46,8 % | 41,7 % |
Valores leídos en los gráficos del estudio (Fig. 8 y Fig. 10), ordenados según la proporción de la demanda O&D total. *El gráfico no muestra una proporción de vuelos directos para los viajes fuera de LAC: en San Martín, el 91,1 % de estos pasajeros viaja con una escala; en Montserrat, el 76,9 %.
Qué recomienda el estudio
Profundizar la integración del mercado regional es una de las cuatro prioridades estratégicas del estudio, que los autores describen como una oportunidad clave para la región. A su juicio, una mayor liberalización de los servicios aéreos intra-LAC, con más flexibilidad en el acceso al mercado, los precios y la capacidad, junto con menos barreras a las operaciones y a la propiedad transfronterizas de las aerolíneas, podría facilitar la expansión de las aerolíneas entre mercados nacionales, fortalecer la competencia y favorecer mayores economías de escala.
Preguntas que conviene hacerse
Organismos de turismo y destinos
- En sus principales mercados emisores, ¿cuántos visitantes llegan en vuelo directo y cuántos hacen conexión en el camino?
Aeropuertos
- Entre sus principales mercados intra-LAC, ¿cuáles siguen sin servicio directo desde su aeropuerto?
Autoridades de aviación civil y gobiernos
- ¿Sus acuerdos de servicios aéreos con los países vecinos dejan espacio para nuevas rutas directas?
Lea también: 653 pares de aeropuertos menos que en 2019: América Latina y el Caribe tienen más asientos, pero una red más reducida
Sobre los datos
Las cifras de pasajeros son datos origen-destino (O&D) de 2025. El Índice de Conectividad Directa es la proporción de la demanda O&D que viaja sin escalas entre su verdadero origen y su destino final. Fuente: ACI-LAC, Conectividad regional y poder de mercado en América Latina y el Caribe, Entregable 3 – Informe final, elaborado por GPA y la Universitat de Barcelona.
Artículo anterior de la serie: adónde viajan realmente los pasajeros internacionales de LAC. Próximo artículo: la aviación regional.