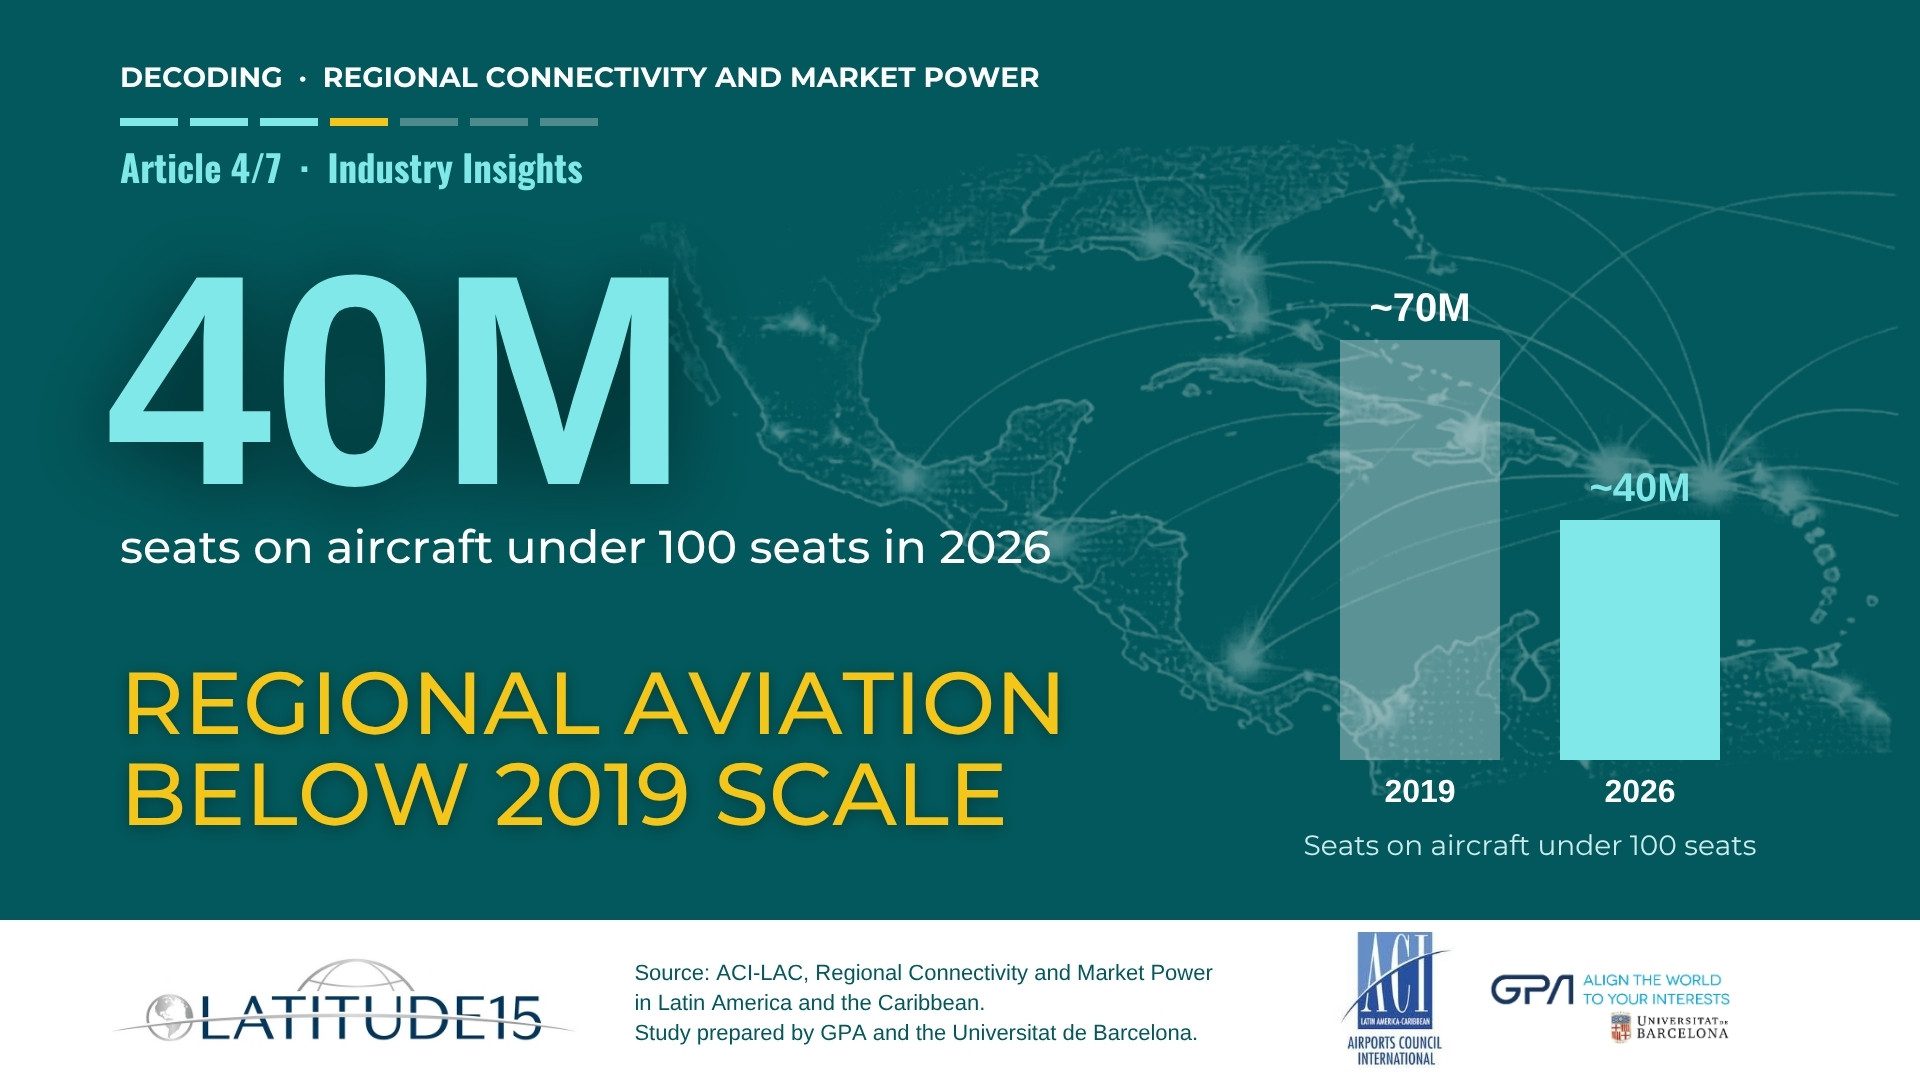
Las aeronaves de menos de 100 asientos ofrecieron alrededor de 40 millones de asientos en América Latina y el Caribe (LAC) en 2026, frente a unos 70 millones en 2019. Su participación en la capacidad programada se redujo a la mitad, del 11,8 % al 5,8 %. Según el estudio, estas aeronaves siguen cumpliendo un papel especialmente importante en la conexión de los aeropuertos más pequeños, y el Caribe es donde más vuelan. Este cuarto artículo de la serie de LATITUDE 15 sobre Conectividad regional y poder de mercado en América Latina y el Caribe, el estudio encargado por ACI-LAC y realizado por GPA y la Universitat de Barcelona, analiza la aviación regional.
La aviación regional no se ha recuperado
El estudio define la aviación regional como los vuelos regulares operados con aeronaves configuradas con menos de 100 asientos. Su recuperación tras la pandemia ha sido mucho más lenta que la del mercado en su conjunto. Los vuelos regionales pasaron de alrededor de 1,3 millones en 2019 a 0,9 millones en 2026, y su participación en el total de operaciones regulares, del 29,8 % al 20,9 %. Según los autores, la expansión del mercado de LAC después de la pandemia se ha apoyado sobre todo en aeronaves de fuselaje estrecho.
Medido en vuelos y no en asientos, el segmento pesa mucho más: uno de cada cinco vuelos regulares en LAC se opera con una aeronave regional, frente al 5,8 % de los asientos.
El Caribe concentra la mayor parte de los vuelos regionales
El Caribe representa el 42,5 % de todas las operaciones de aeronaves regionales en LAC, por delante de Centroamérica (23,8 %), Sudamérica (23,7 %) y México (10,0 %). También ocupa el primer lugar en asientos, con el 35,1 %. Belice es el mayor mercado individual por número de vuelos regionales, casi todos domésticos. Colombia, Brasil y Costa Rica también figuran entre los más grandes.
El uso varía según la zona. En el Caribe, las aeronaves regionales operan sobre todo rutas internacionales dentro de la región, que conectan Estados y territorios insulares. En Sudamérica y Centroamérica predominan los servicios domésticos. México combina una red doméstica con vuelos hacia el sur de Estados Unidos.
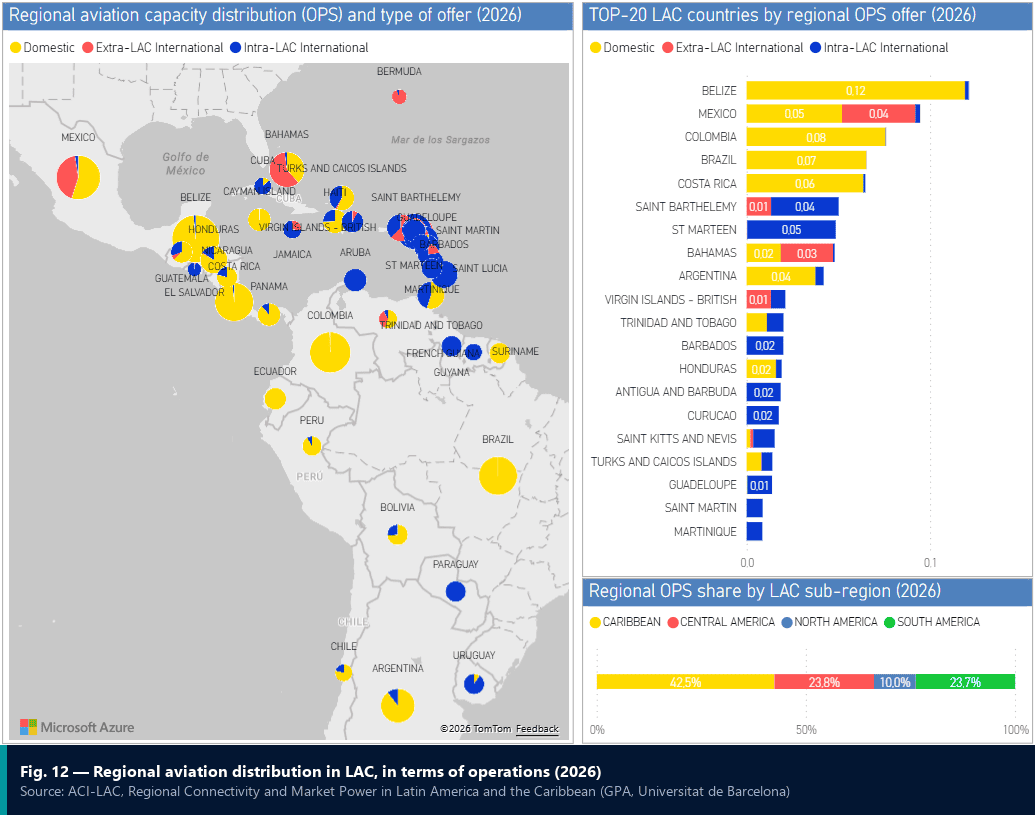
La clasificación del estudio de las 25 rutas regionales con más vuelos en 2026 la encabeza San Bartolomé–Sint Maarten. En ella aparecen varias otras rutas del Caribe, entre ellas Bonaire–Curazao, Aruba–Curazao, San Juan–San Bartolomé, Puerto España–Tobago, Fort-de-France–Pointe-à-Pitre, Pointe-à-Pitre–San Martín (Grand Case), Pointe-à-Pitre–San Bartolomé, Bridgetown–Puerto España y Fort-de-France–San Martín (Grand Case).
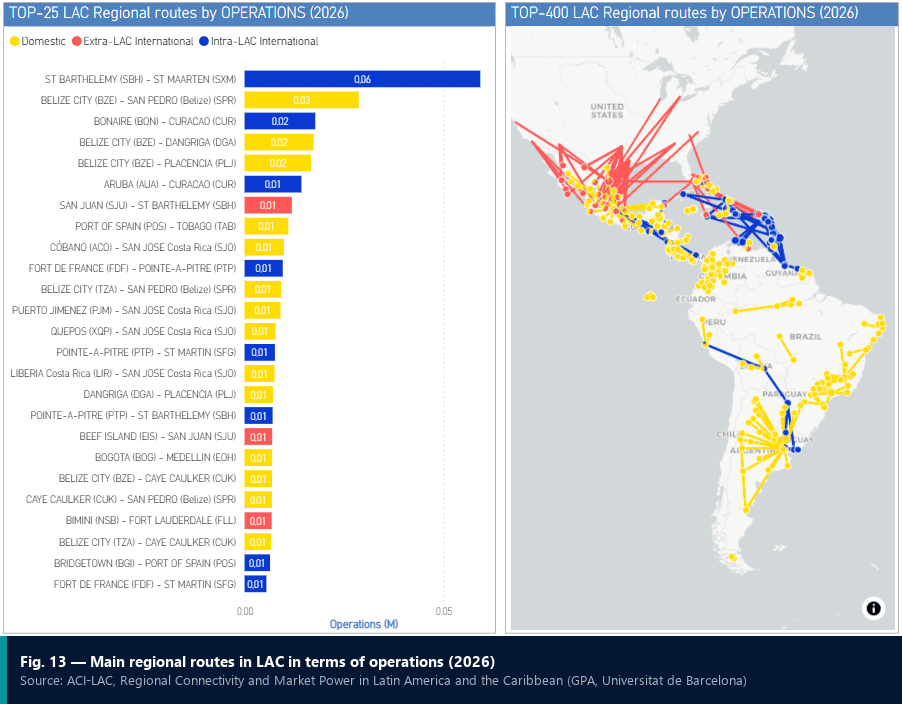
En relación con la población, la aviación regional es especialmente limitada en Perú, Venezuela, Chile y Ecuador. Los autores precisan que esto no significa necesariamente que el nivel de servicio sea insuficiente.
Trayectos cortos y aeronaves pequeñas
Más del 80 % de los vuelos regionales cubre menos de 500 km. La distancia media por tramo es de 325 km en los servicios domésticos y de 335 km en las rutas internacionales dentro de la región, frente a 933 km en los servicios que salen de la región, en su mayoría entre México y Estados Unidos.
Las aeronaves de menos de 20 asientos, como el Cessna Caravan, realizan el 42,5 % de las operaciones regionales. Les siguen las aeronaves regionales medianas de 50 a 79 asientos, con el 27,8 %; las pequeñas de 20 a 49 asientos, con el 17,4 %, y las grandes de 80 a 99 asientos, como los Embraer E-Jets, con el 12,2 %. Los turbohélices ATR 42 y ATR 72 son típicos de las categorías pequeña y mediana.
Conviven dos modelos de operación. Aerolíneas especializadas como Maya Island Air, Winair, SANSA y Tropic Air lideran por número de vuelos, con servicios de alta frecuencia en aeronaves pequeñas. Medidas en asientos, Aeroméxico, Aerolíneas Argentinas, Azul y Clic ocupan los primeros lugares, con aeronaves regionales más grandes en mercados domésticos y de alimentación con más tráfico.
El vínculo entre aeropuertos secundarios
El estudio clasifica como aeropuertos principales a los que ofrecen más de 5 millones de asientos al año y como secundarios a los demás. En las rutas internacionales dentro de LAC operadas con aeronaves regionales, el 50,3 % de los pares de aeropuertos une dos aeropuertos secundarios y el 46,0 %, un aeropuerto principal con uno secundario. Solo el 3,7 % une dos aeropuertos principales: más del 96 % de estos pares incluye al menos un aeropuerto secundario.
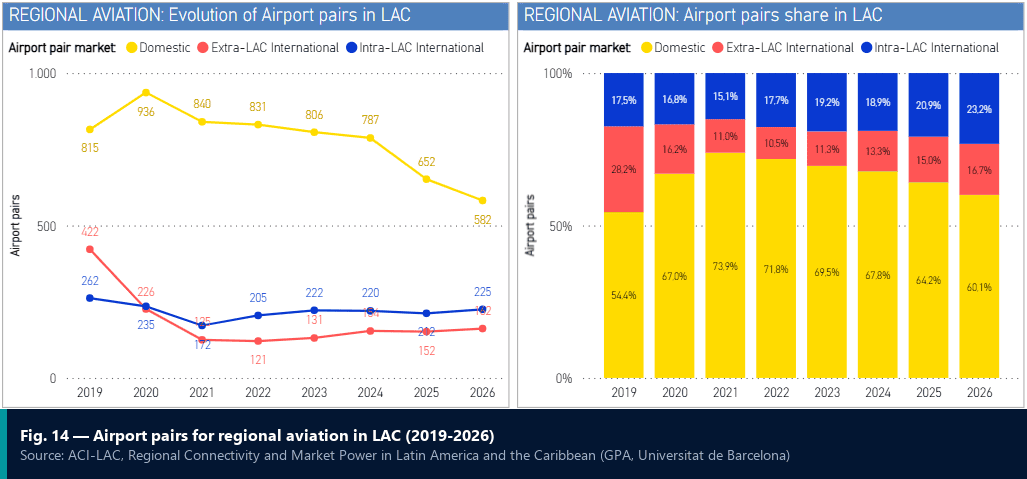
Aun así, la red regional se ha reducido en todos los segmentos desde 2019. La contracción más importante se da en las rutas que salen de la región, en gran parte por la disminución de las conexiones con Estados Unidos: 419 pares de aeropuertos atendidos con aeronaves regionales en 2019 y 157 en 2026. Las rutas dentro de LAC representan hoy el 58,1 % de los pares de aeropuertos internacionales operados con aeronaves regionales.
LAC frente a otras regiones
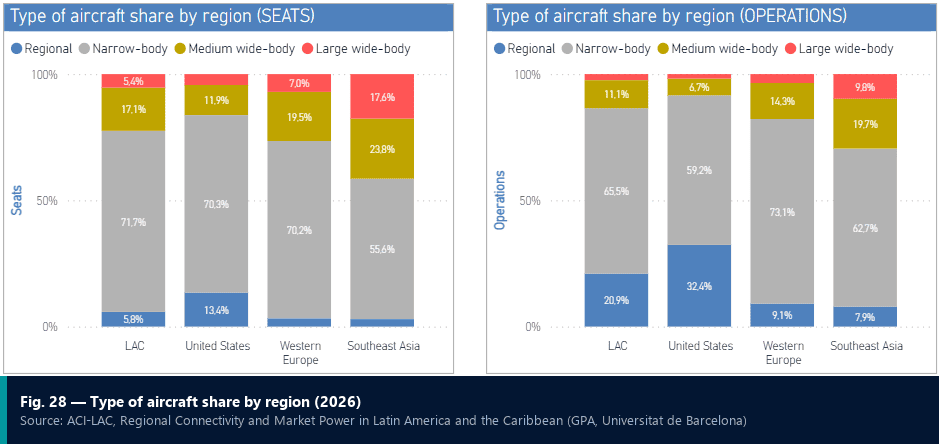
Las aeronaves regionales representan el 13,4 % de los asientos y el 32,4 % de los vuelos en Estados Unidos, frente al 3,3 % y el 9,1 % en Europa Occidental y al 3,0 % y el 7,9 % en el Sudeste Asiático. LAC se sitúa en un punto intermedio. Su red regional abarca unos 925 pares de aeropuertos, frente a 2.844 en Estados Unidos, 1.154 en Europa Occidental y 355 en el Sudeste Asiático. La escala de los operadores también es distinta: una aerolínea regional de LAC realiza en promedio 14.139 vuelos regionales al año, frente a 57.659 en Estados Unidos y 16.972 en Europa Occidental.
Qué recomienda el estudio
Reforzar la conectividad de los aeropuertos secundarios y de los mercados más pequeños es una de las cuatro prioridades estratégicas del estudio. Los autores mencionan incentivos aeroportuarios adecuados, una regulación proporcionada y condiciones operativas adaptadas a aeronaves y mercados pequeños, para que las rutas de menor demanda puedan desarrollarse y mantenerse en el tiempo. Añaden que Estados Unidos muestra lo que la aviación regional puede aportar a un sistema aeroportuario más interconectado, y que cualquier enfoque en LAC debe reflejar la geografía y los mercados de cada subregión.
Preguntas que conviene hacerse
Aeropuertos secundarios e insulares
- De las rutas regionales que tenía en 2019, ¿cuáles siguen operando en 2026?
- ¿Sus tasas e incentivos están pensados para aeronaves de menos de 100 asientos?
Autoridades de aviación civil y gobiernos
- ¿Los requisitos regulatorios aplicados a las aeronaves pequeñas y a las rutas de menor demanda son proporcionales a su tamaño?
Organismos de turismo y destinos
- ¿Cuántos de sus visitantes llegan en un vuelo regional desde un aeropuerto más grande, y desde cuál?
Lea también: 42,4 % de los pasajeros internacionales de LAC viaja hacia o desde Estados Unidos, el mayor mercado por demanda real
Sobre los datos
Aviación regional: operaciones regulares con aeronaves configuradas con menos de 100 asientos. Aeropuertos principales: más de 5 millones de asientos al año; aeropuertos secundarios: por debajo de ese umbral. Las cifras de 2026 se basan en la programación de vuelos. La clasificación de rutas se lee en el gráfico del estudio (Fig. 13). Fuente: ACI-LAC, Conectividad regional y poder de mercado en América Latina y el Caribe, Entregable 3 – Informe final, elaborado por GPA y la Universitat de Barcelona.
Artículos anteriores de la serie: los pares de aeropuertos, la demanda real de pasajeros y los vuelos directos. Próximo artículo: la competencia en las rutas de LAC.