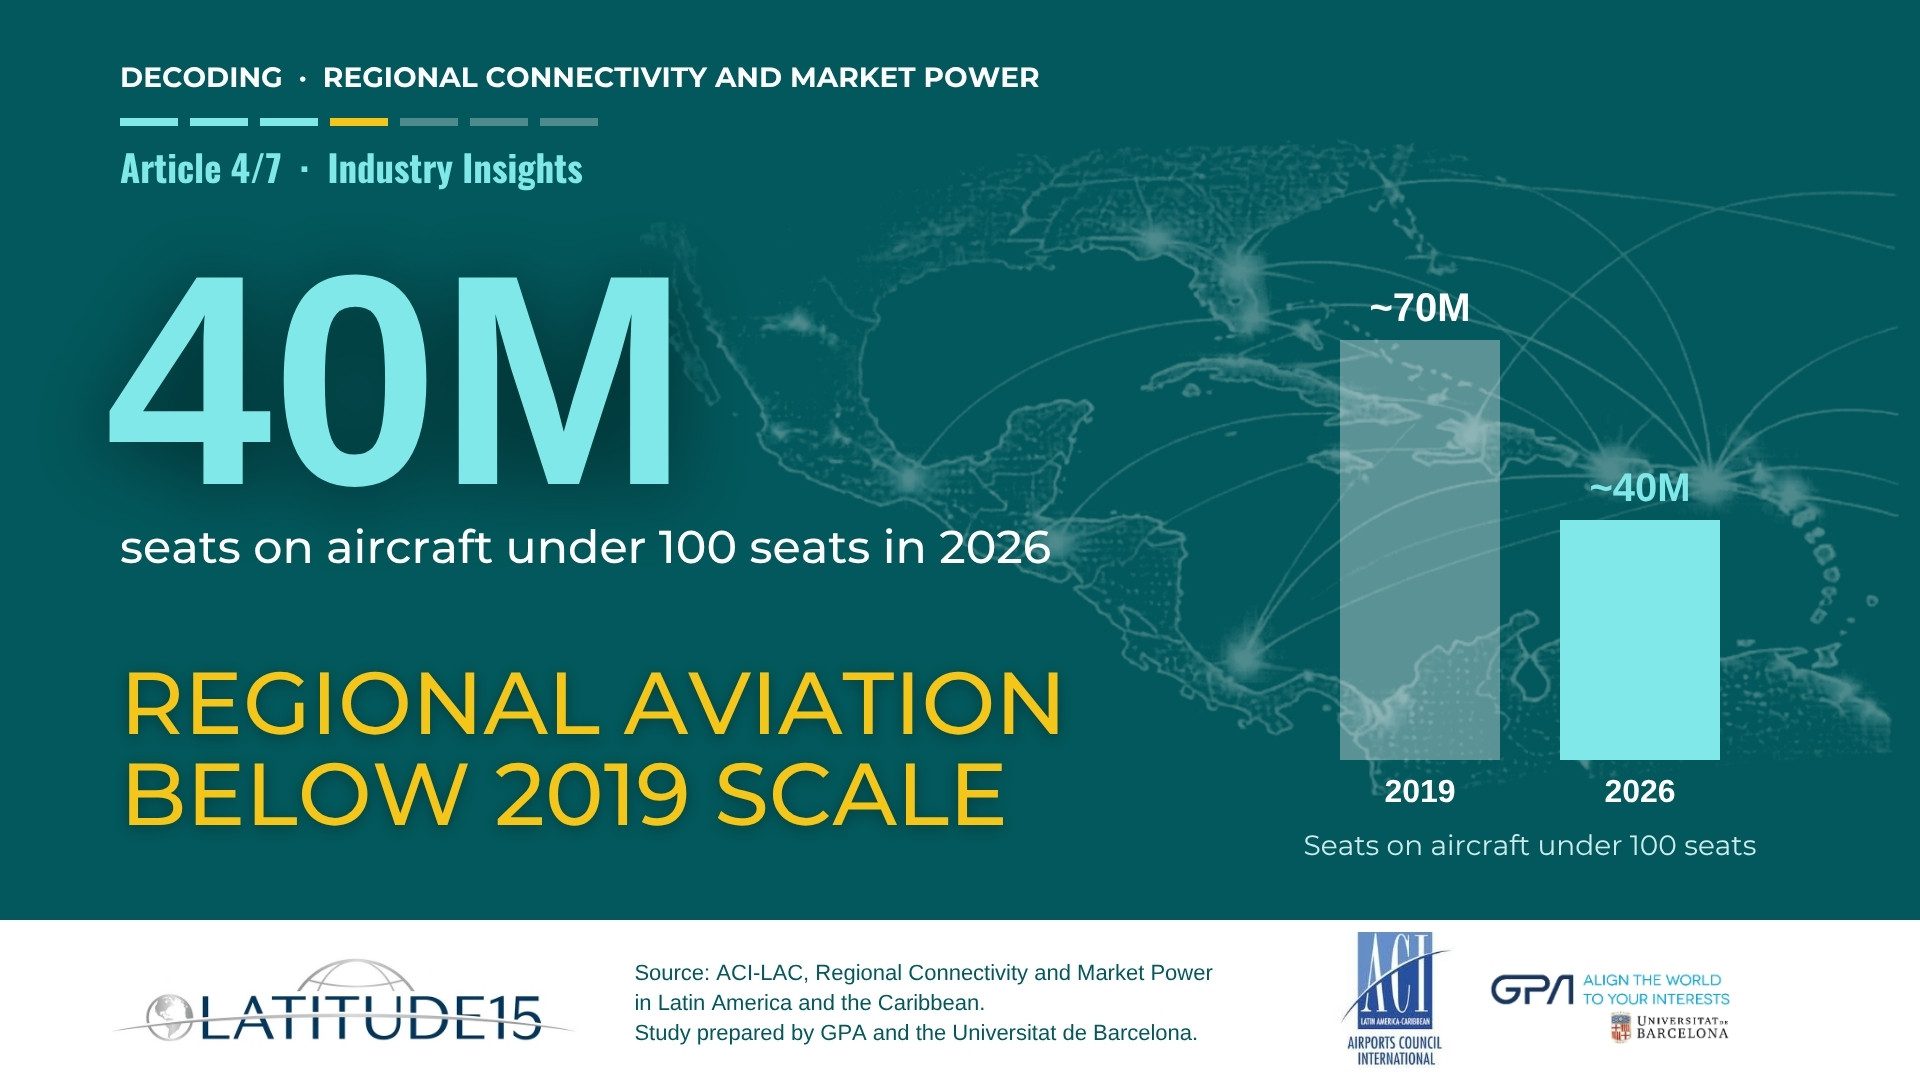
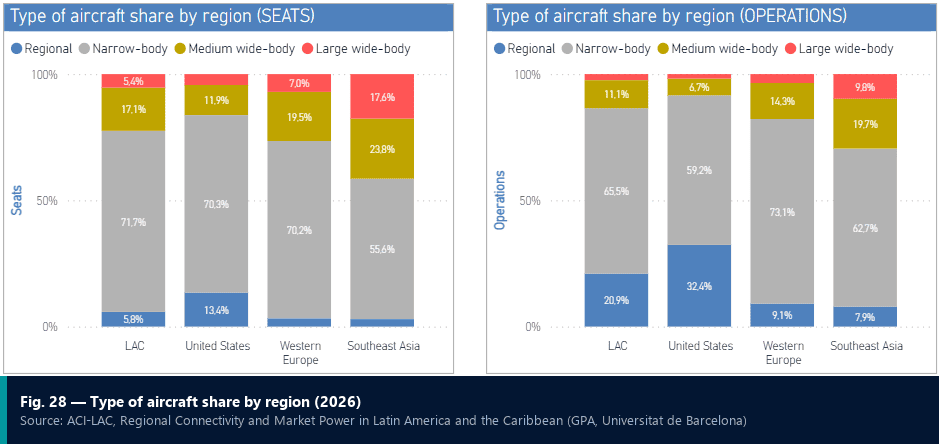
Les avions de moins de 100 sièges ont offert environ 40 millions de sièges en Amérique latine et dans la Caraïbe (LAC) en 2026, contre près de 70 millions en 2019. Leur part de la capacité programmée a été divisée par deux, passant de 11,8 % à 5,8 %. Selon l’étude, ces appareils jouent toujours un rôle particulièrement important dans la desserte des petits aéroports, et c’est dans la Caraïbe qu’ils volent le plus. Ce quatrième article de la série LATITUDE 15 consacrée à l’étude Regional Connectivity and Market Power in Latin America and the Caribbean, commandée par ACI-LAC et réalisée par GPA et l’Universitat de Barcelona, s’intéresse à l’aviation régionale.
L’aviation régionale n’a pas rattrapé son retard
L’étude définit l’aviation régionale comme les vols réguliers assurés par des appareils de moins de 100 sièges. Sa reprise après la pandémie a été nettement plus lente que celle de l’ensemble du marché. Le nombre de vols régionaux est passé d’environ 1,3 million en 2019 à 0,9 million en 2026, et leur part dans l’ensemble des vols réguliers de 29,8 % à 20,9 %. Selon les auteurs, la croissance du marché de la région LAC depuis la pandémie a surtout été portée par les avions monocouloirs.
Mesuré en vols plutôt qu’en sièges, le segment pèse beaucoup plus : un vol régulier sur cinq dans la région LAC est assuré par un avion régional, alors que ces appareils ne représentent que 5,8 % des sièges.
La Caraïbe compte le plus de vols régionaux
La Caraïbe concentre 42,5 % des vols assurés par des avions régionaux dans la région LAC, devant l’Amérique centrale (23,8 %), l’Amérique du Sud (23,7 %) et le Mexique (10,0 %). Elle arrive aussi en tête en nombre de sièges, avec 35,1 %. Le Belize est le premier marché pris isolément en nombre de vols régionaux, presque tous intérieurs. La Colombie, le Brésil et le Costa Rica figurent également parmi les plus importants.
Les usages varient selon les zones. Dans la Caraïbe, les avions régionaux assurent surtout des liaisons internationales au sein de la région, entre États et territoires insulaires. En Amérique du Sud et en Amérique centrale, les vols intérieurs dominent. Le Mexique combine un réseau intérieur et des vols vers le sud des États-Unis.
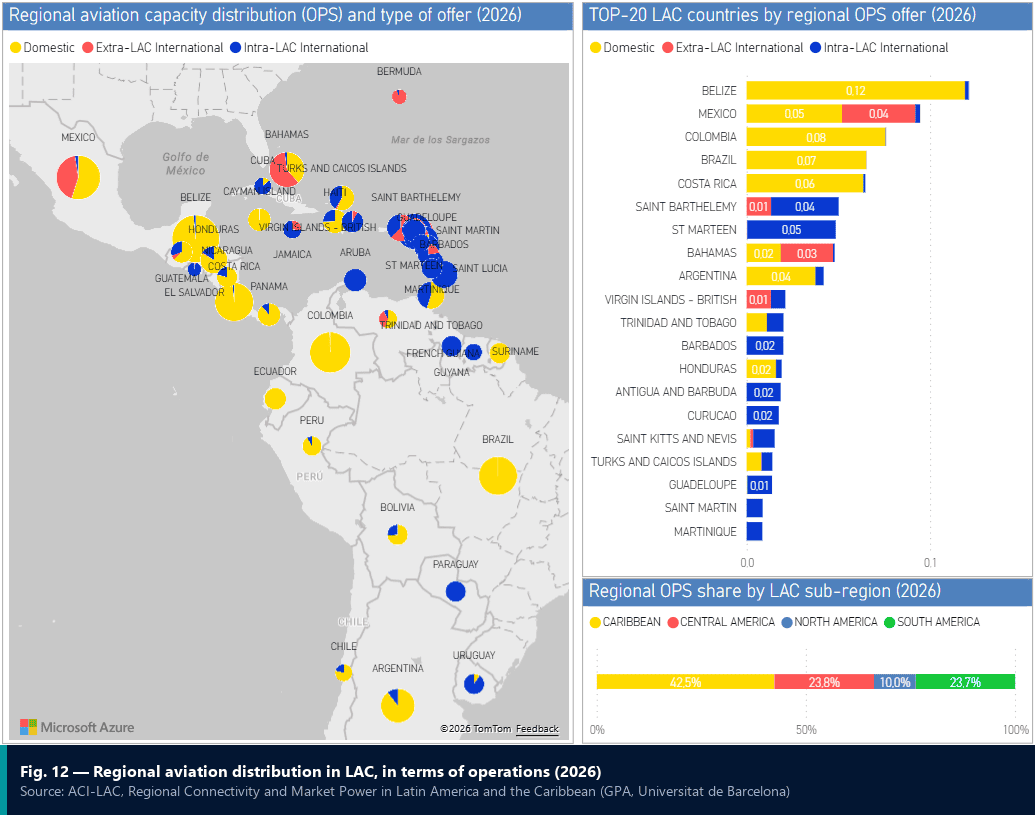
Le classement des 25 lignes régionales les plus fréquentées en 2026, établi par l’étude en nombre de vols, est mené par Saint-Barthélemy–Sint Maarten. Plusieurs autres lignes caribéennes y figurent, dont Bonaire–Curaçao, Aruba–Curaçao, San Juan–Saint-Barthélemy, Port of Spain–Tobago, Fort-de-France–Pointe-à-Pitre, Pointe-à-Pitre–Saint-Martin (Grand-Case), Pointe-à-Pitre–Saint-Barthélemy, Bridgetown–Port of Spain et Fort-de-France–Saint-Martin (Grand-Case).
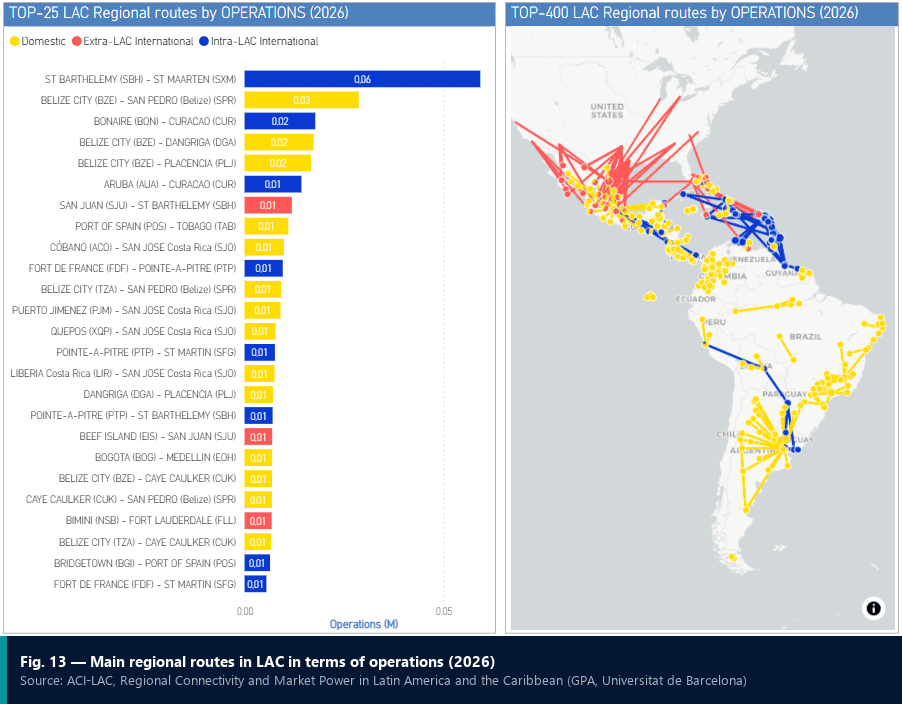
Rapportée à la population, l’aviation régionale est particulièrement limitée au Pérou, au Venezuela, au Chili et en Équateur. Les auteurs précisent que cela ne signifie pas forcément que le niveau de service y est insuffisant.
Des vols courts sur de petits appareils
Plus de 80 % des vols régionaux couvrent moins de 500 km. L’étape moyenne est de 325 km sur les vols intérieurs et de 335 km sur les liaisons internationales au sein de la région, contre 933 km pour les vols qui quittent la région, principalement entre le Mexique et les États-Unis.
Les avions de moins de 20 sièges, comme le Cessna Caravan, assurent 42,5 % des vols régionaux. Suivent les avions régionaux moyens de 50 à 79 sièges (27,8 %), les petits avions régionaux de 20 à 49 sièges (17,4 %) et les grands avions régionaux de 80 à 99 sièges, comme les Embraer E-Jets (12,2 %). Les turbopropulseurs ATR 42 et ATR 72 sont typiques des petites et moyennes catégories.
Deux modèles d’exploitation coexistent. Des compagnies spécialisées comme Maya Island Air, Winair, SANSA et Tropic Air arrivent en tête en nombre de vols, avec des liaisons à haute fréquence sur de petits appareils. En nombre de sièges, ce sont Aeroméxico, Aerolíneas Argentinas, Azul et Clic qui dominent, avec de plus grands avions régionaux sur des marchés intérieurs et des liaisons d’apport plus fréquentés.
Le lien entre aéroports secondaires
L’étude classe comme aéroports principaux ceux qui offrent plus de 5 millions de sièges par an, et comme secondaires tous les autres. Sur les liaisons internationales au sein de la région LAC assurées par des avions régionaux, 50,3 % des paires d’aéroports relient deux aéroports secondaires et 46,0 % un aéroport principal et un aéroport secondaire. Seules 3,7 % relient deux aéroports principaux : plus de 96 % de ces paires comprennent donc au moins un aéroport secondaire.
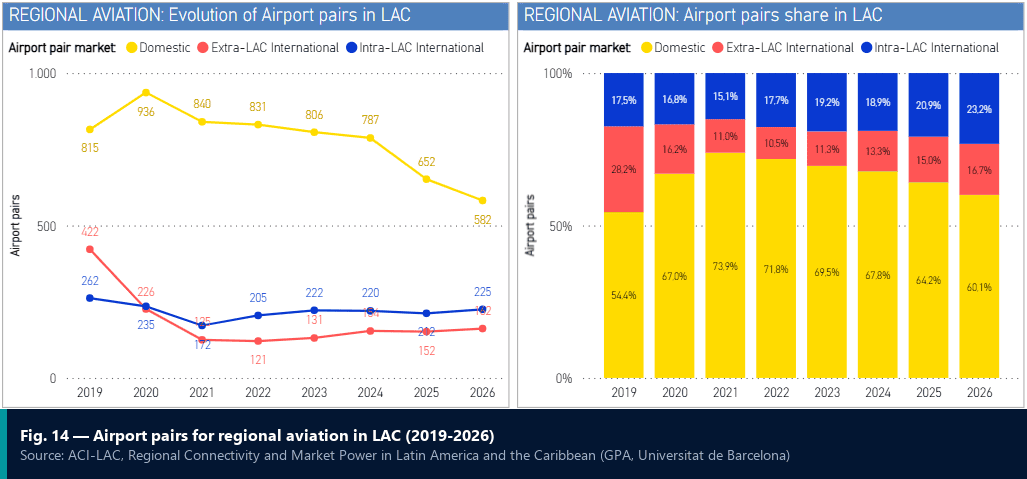
Le réseau régional s’est néanmoins contracté dans tous les segments depuis 2019. Le recul le plus marqué concerne les liaisons qui quittent la région, en grande partie à cause de la baisse des liaisons avec les États-Unis : 419 paires d’aéroports desservies par des avions régionaux en 2019, 157 en 2026. Les liaisons au sein de la région LAC représentent désormais 58,1 % des paires internationales d’aéroports desservies par des avions régionaux.
La région LAC face aux autres régions
Les avions régionaux représentent 13,4 % des sièges et 32,4 % des vols aux États-Unis, contre 3,3 % et 9,1 % en Europe de l’Ouest, et 3,0 % et 7,9 % en Asie du Sud-Est. La région LAC se situe entre les deux. Son réseau régional compte environ 925 paires d’aéroports, contre 2 844 aux États-Unis, 1 154 en Europe de l’Ouest et 355 en Asie du Sud-Est. La taille des opérateurs diffère aussi : une compagnie régionale de la région LAC assure en moyenne 14 139 vols régionaux par an, contre 57 659 aux États-Unis et 16 972 en Europe de l’Ouest.
Ce que recommande l’étude
Le renforcement de la connectivité des aéroports secondaires et des petits marchés fait partie des quatre priorités stratégiques de l’étude. Les auteurs citent des dispositifs d’incitation aéroportuaires adaptés, des cadres réglementaires proportionnés et des conditions d’exploitation adaptées aux petits appareils et aux petits marchés, afin que les liaisons à faible demande puissent se développer et se pérenniser. Ils ajoutent que les États-Unis montrent ce que l’aviation régionale peut apporter à un système aéroportuaire plus interconnecté, et que toute approche dans la région LAC doit tenir compte de la géographie et des marchés de chaque sous-région.
Questions à se poser
Aéroports secondaires et insulaires
- Parmi les liaisons régionales que vous aviez en 2019, lesquelles sont encore desservies en 2026 ?
- Vos redevances et vos dispositifs d’incitation sont-ils pensés pour les appareils de moins de 100 sièges ?
Autorités de l’aviation civile et gouvernements
- Les exigences réglementaires appliquées aux petits appareils et aux liaisons à faible demande sont-elles proportionnées à leur taille ?
Offices de tourisme et destinations
- Combien de vos visiteurs arrivent par un vol régional depuis un aéroport plus important, et lequel ?
À lire aussi : 42,4 % des passagers internationaux de la région LAC voyagent vers ou depuis les États-Unis, premier marché en demande réelle
À propos des données
Aviation régionale : vols réguliers assurés par des appareils de moins de 100 sièges. Aéroports principaux : plus de 5 millions de sièges par an ; aéroports secondaires : en dessous de ce seuil. Les chiffres de 2026 reposent sur les programmes de vols. Le classement des lignes est lu sur le graphique de l’étude (Fig. 13). Source : ACI-LAC, Regional Connectivity and Market Power in Latin America and the Caribbean, Deliverable 3 – Final Report, réalisé par GPA et l’Universitat de Barcelona.
Articles précédents de la série : les paires d’aéroports, la demande réelle des passagers et les vols directs. Prochain article : la concurrence sur les lignes de la région LAC.