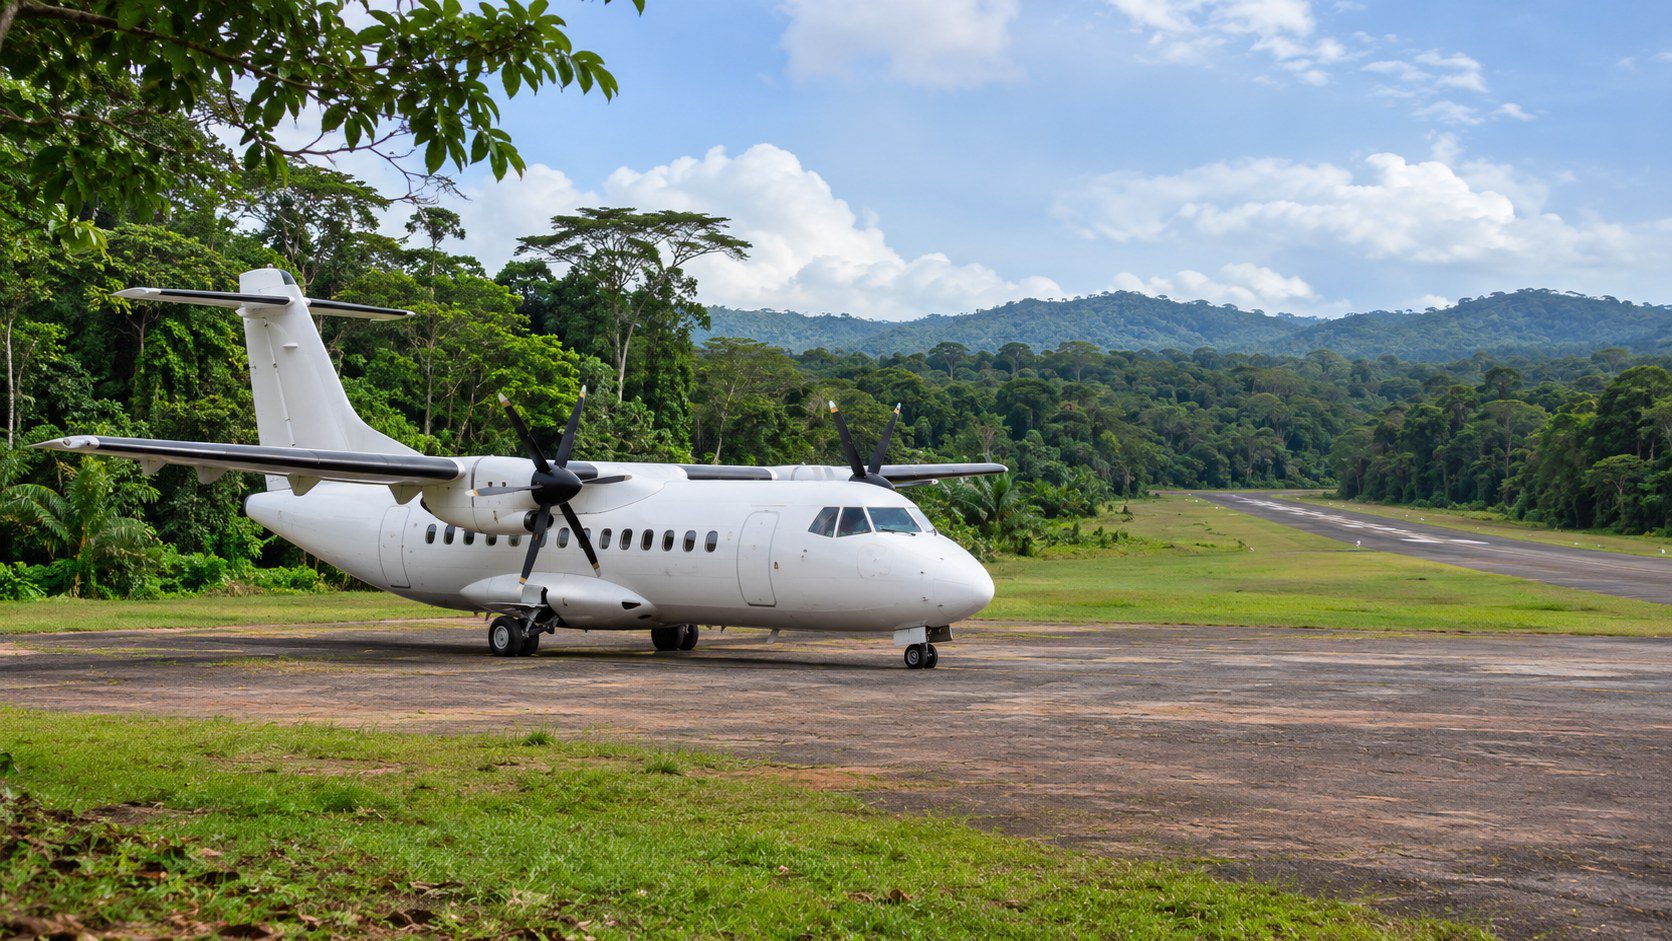
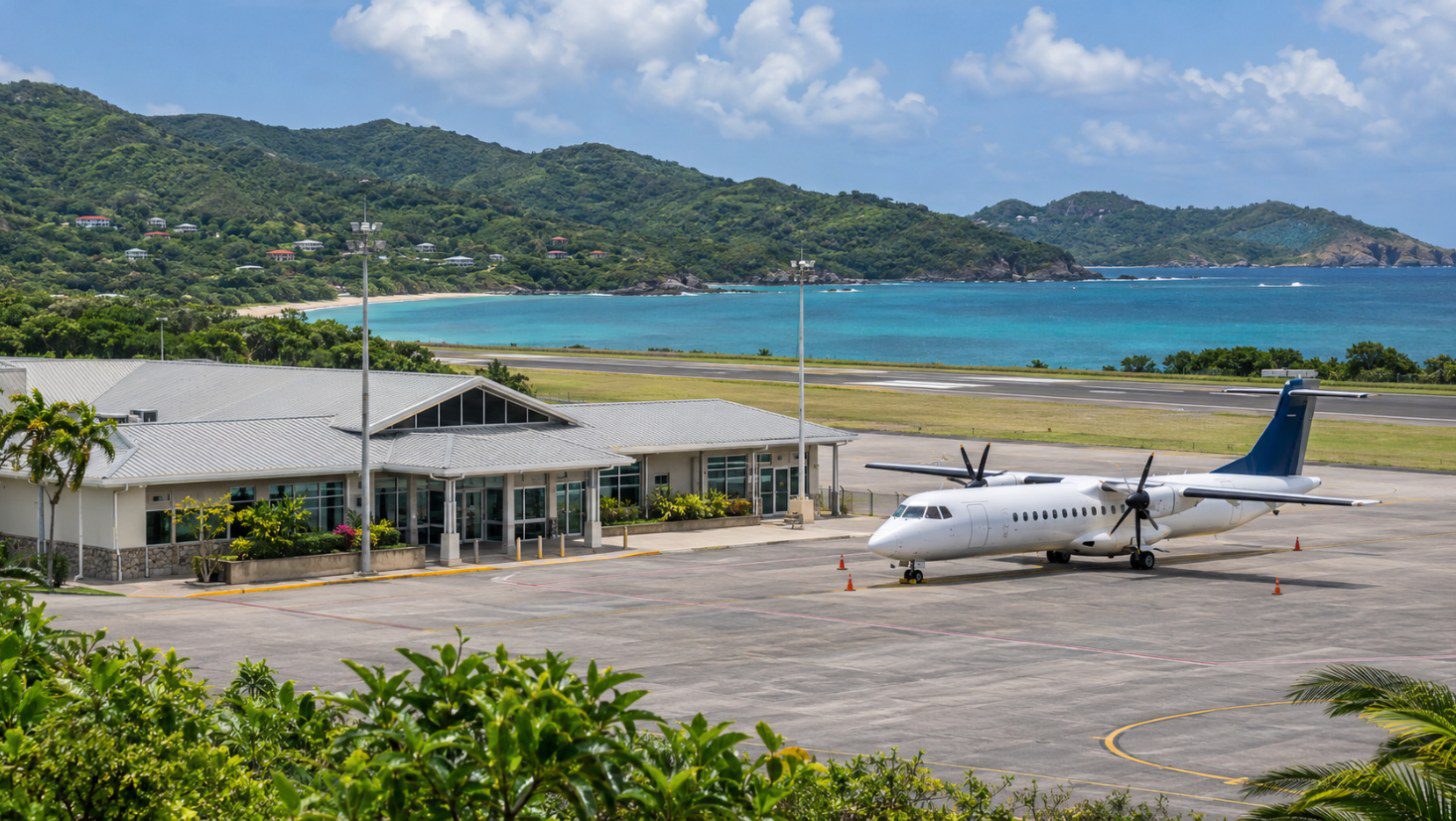
Los pequeños aeropuertos que atienden a comunidades insulares y remotas enfrentan un desafío financiero persistente: un tráfico limitado de pasajeros debe sostener infraestructuras con elevados costos fijos. Durante la séptima Conferencia Mundial de Transporte Aéreo de la OACI, celebrada en Montreal, el Consejo Internacional de Aeropuertos (ACI) y los Emiratos Árabes Unidos proponen mecanismos de financiamiento que incluyen redes aeroportuarias, financiamiento mixto y participación del sector privado.
Por qué los pequeños aeropuertos enfrentan una realidad financiera diferente
Los aeropuertos pequeños y regionales representan la mayor parte de la infraestructura aeroportuaria mundial. En un documento de trabajo presentado conjuntamente con los Emiratos Árabes Unidos durante la conferencia, el Consejo Internacional de Aeropuertos (ACI) estima que aproximadamente el 90 % de los aeropuertos del mundo atienden a cinco millones de pasajeros al año o menos. El documento utiliza este umbral para definir los aeropuertos pequeños y regionales, aunque señala que las definiciones varían según las jurisdicciones.
Para estos aeropuertos, la dificultad consiste en equilibrar los costos de las infraestructuras esenciales con una base de tráfico relativamente limitada. Las pistas y terminales requieren inversiones a largo plazo, mientras que los gastos de personal, el servicio de la deuda, la depreciación y los requisitos obligatorios de seguridad operacional y protección de la aviación civil siguen generando costos incluso cuando el número de pasajeros es reducido.
Estos gastos no disminuyen proporcionalmente al tráfico. Como resultado, los aeropuertos más pequeños disponen de menos pasajeros entre los cuales distribuir sus costos. Según ACI, los aeropuertos que atienden a menos de cinco millones de pasajeros al año presentan costos por pasajero significativamente superiores a los de las instalaciones de mayor tamaño, con los costos unitarios más elevados registrados en aquellos que reciben menos de un millón de pasajeros anuales.
El impacto se refleja en sus resultados financieros. ACI informa que más del 60 % de los aeropuertos que atienden a menos de un millón de pasajeros registraron pérdidas netas en 2024. Esta proporción aumentó hasta aproximadamente el 80 % cuando se excluyeron los ingresos no operacionales. Esta categoría de aeropuertos también fue la única que registró un rendimiento negativo sobre el capital invertido.
Para muchos aeropuertos situados por debajo del umbral de cinco millones de pasajeros, los subsidios, las subvenciones y otros ingresos no operacionales siguen siendo esenciales para su viabilidad financiera, según el documento. Por tanto, la cuestión para los gobiernos y operadores aeroportuarios va más allá de financiar un proyecto individual: también abarca los recursos necesarios para mantener los servicios a lo largo del tiempo.
El desafío de la conectividad en el Caribe
En el Caribe, la viabilidad financiera de los aeropuertos más pequeños está estrechamente vinculada a la conectividad que proporcionan. Para las comunidades insulares, las conexiones aéreas favorecen los flujos de visitantes, el comercio y el acceso a servicios esenciales. La contribución de un aeropuerto puede, por tanto, extenderse más allá de los ingresos generados dentro de su terminal.
El documento de trabajo presentado por ACI y los Emiratos Árabes Unidos destaca el papel económico más amplio de la aviación en los pequeños Estados insulares. Citando un análisis del Air Transport Action Group, señala que el transporte aéreo sostiene 2 millones de empleos y aporta 46.000 millones de dólares estadounidenses al producto interno bruto de estos Estados, equivalentes al 8,7 % del empleo total y al 12,8 % del PIB. Estas cifras abarcan los pequeños Estados insulares a escala mundial, y no únicamente el Caribe.
El crecimiento futuro del tráfico podría generar solo una mejora gradual de esta ecuación financiera. ACI proyecta un crecimiento anual de pasajeros del 1,8 % para los países y territorios del Caribe, frente a una media mundial del 3,0 %. El documento presenta estas cifras como proyecciones a largo plazo, pero no especifica el período de previsión asociado a ellas.
Este crecimiento proyectado más lento resulta relevante para los aeropuertos cuyos costos ya son elevados en relación con el tráfico. Una mayor base de pasajeros puede ayudar a distribuir los gastos fijos, pero la proyección de ACI sugiere que muchos mercados caribeños podrían disponer de menos oportunidades para beneficiarse de esas economías de escala que la media mundial. Sin embargo, estas perspectivas regionales no permiten predecir el desempeño financiero de ningún aeropuerto en particular.
Tres mecanismos de financiamiento propuestos en ATConf/7
En su documento de trabajo, ACI y los Emiratos Árabes Unidos invitan a la conferencia a alentar a los Estados a apoyar las redes aeroportuarias, el financiamiento mixto y la participación del sector privado cuando resulte apropiado. También solicitan que los aeropuertos pequeños y regionales se incluyan en los planes nacionales de desarrollo e inversión. Se trata de propuestas presentadas para su consideración en ATConf/7.
Redes aeroportuarias y recursos compartidos
Una red aeroportuaria agrupa dos o más aeropuertos de un mismo Estado bajo un marco común de propiedad, gestión y financiamiento. Según ACI, el 56 % de los pequeños aeropuertos del mundo operan dentro de estas redes.
Al compartir actividades como la gestión, las adquisiciones, la administración y el financiamiento, una red puede distribuir determinados costos entre varias instalaciones. También puede permitir que los ingresos de los aeropuertos más grandes contribuyan a sostener aeropuertos menores que proporcionan conectividad esencial, pero que podrían no ser financieramente viables por sí solos.
Financiamiento mixto y participación del sector privado
Para los aeropuertos con viabilidad comercial limitada, el financiamiento mixto puede combinar fondos públicos con inversión privada. El objetivo es hacer que los proyectos resulten más atractivos para prestamistas e inversionistas cuando el financiamiento exclusivamente comercial podría resultar insuficiente.
La participación del sector privado puede adoptar diferentes modalidades, desde contratos de gestión y arrendamientos hasta concesiones y desinversiones parciales o totales. Estos mecanismos implican distintos niveles de inversión privada, responsabilidad operativa y transferencia de riesgos.
ACI señala que la participación privada ya tiene una presencia considerable en América Latina y el Caribe. Sus datos indican que aproximadamente el 56 % de los aeropuertos comerciales de la región cuentan con alguna forma de participación del sector privado y que estas instalaciones concentran alrededor del 81 % del tráfico regional de pasajeros. Las cifras abarcan aeropuertos comerciales de diferentes tamaños y no permiten determinar cuántos aeropuertos pequeños se benefician de estos mecanismos.
Integración de los aeropuertos en los planes nacionales
ACI y los Emiratos Árabes Unidos también solicitan que la conferencia aliente a los Estados a incluir los aeropuertos pequeños y regionales en los planes nacionales de desarrollo e inversión. Esto permitiría considerar las necesidades de infraestructura aeroportuaria junto con prioridades más amplias de transporte, economía, infraestructura y financiamiento.
El documento también reclama marcos jurídicos, institucionales y regulatorios estables, así como un entorno de inversión previsible. Estas condiciones se presentan como una base para atraer inversiones a largo plazo y diversificar las fuentes de financiamiento disponibles para los aeropuertos.
Las necesidades de inversión van más allá del debate sobre los pequeños aeropuertos
El desafío de financiar los pequeños aeropuertos forma parte de una necesidad más amplia de modernización y expansión de la infraestructura aeroportuaria. En otro documento de trabajo presentado durante ATConf/7 (ATConf/7-WP/109), ACI estima que los aeropuertos de todo el mundo necesitarán aproximadamente 4,1 billones de dólares estadounidenses en inversiones de capital entre 2026 y 2055 para atender la demanda de pasajeros a largo plazo.
De ese total, ACI estima que América Latina y el Caribe necesitarán aproximadamente 180.000 millones de dólares. La cifra regional abarca aeropuertos de todos los tamaños y representa una estimación de las necesidades de inversión, no fondos ya comprometidos o destinados específicamente a los pequeños aeropuertos.
A escala mundial, la inversión proyectada incluye aproximadamente 3,77 billones de dólares para la expansión, modernización y rehabilitación de las infraestructuras aeroportuarias existentes, y 350.000 millones de dólares para nuevas infraestructuras aeroportuarias. ACI sostiene que los marcos regulatorios estables y la capacidad de los aeropuertos para recuperar sus costos son fundamentales para atraer inversiones a largo plazo.
Cifras clave
| Indicador | Número |
|---|---|
| Aeropuertos del mundo que atienden a cinco millones de pasajeros o menos al año | Aproximadamente el 90 % |
| Aeropuertos que atienden a menos de un millón de pasajeros al año y registraron pérdidas netas en 2024 | Más del 60 %; alrededor del 80 % excluyendo ingresos no operacionales |
| Crecimiento anual proyectado de pasajeros en los países y territorios del Caribe | 1,8 %, frente al 3,0 % mundial |
| Pequeños aeropuertos del mundo que operan dentro de redes aeroportuarias | 56% |
| Aeropuertos comerciales de América Latina y el Caribe con participación del sector privado | Aproximadamente el 56 % |
| Necesidades estimadas de inversión de capital en aeropuertos a escala mundial, 2026–2055 | Aproximadamente 4,1 billones de dólares estadounidenses |
| Necesidades estimadas de inversión de capital en aeropuertos de América Latina y el Caribe, 2026–2055 | Aproximadamente 180.000 millones de dólares estadounidenses |
Preguntas frecuentes (FAQ)
¿Por qué es difícil financiar los pequeños aeropuertos?
Los aeropuertos pequeños suelen tener un tráfico limitado de pasajeros entre los cuales distribuir costos fijos considerables, incluidos los gastos de personal, el servicio de la deuda y los requisitos de seguridad. Según ACI, más del 60 % de los aeropuertos que atienden a menos de un millón de pasajeros registraron pérdidas netas en 2024.
¿Por qué es importante la viabilidad financiera de los pequeños aeropuertos en el Caribe?
Los pequeños aeropuertos proporcionan conexiones aéreas que contribuyen al turismo, el comercio y el acceso a servicios esenciales en las comunidades insulares. Su desempeño financiero puede influir en la capacidad de mantener estas conexiones e invertir en infraestructura a lo largo del tiempo.
¿Cómo pueden las redes aeroportuarias apoyar a las instalaciones más pequeñas?
Las redes aeroportuarias agrupan dos o más aeropuertos de un mismo Estado bajo un marco común de propiedad, gestión y financiamiento. Pueden compartir recursos y permitir que los ingresos de los aeropuertos más grandes ayuden a sostener las instalaciones de menor tamaño.
¿Qué es el financiamiento mixto para infraestructuras aeroportuarias?
El financiamiento mixto combina fondos públicos e inversión privada para apoyar proyectos que podrían tener dificultades para atraer financiamiento exclusivamente comercial. ACI y los Emiratos Árabes Unidos presentan esta alternativa como una opción para mejorar la viabilidad a largo plazo de los aeropuertos pequeños y regionales.
¿Cuánta inversión aeroportuaria estima ACI que necesitarán América Latina y el Caribe?
ACI estima que los aeropuertos de América Latina y el Caribe necesitarán aproximadamente 180.000 millones de dólares en inversiones de capital entre 2026 y 2055. Se trata de una estimación de las necesidades de aeropuertos de todos los tamaños, y no de fondos ya comprometidos con proyectos.